
ACHAT NUE-PROPRIÉTÉ DE SECONDE MAIN
Acheter un logement déjà livré et loué, avec une durée de démembrement plus courte : les lots disponibles, mis à jour chaque jour, et les points à vérifier avant d’investir.
Programmes en nue-propriété de seconde main (50)
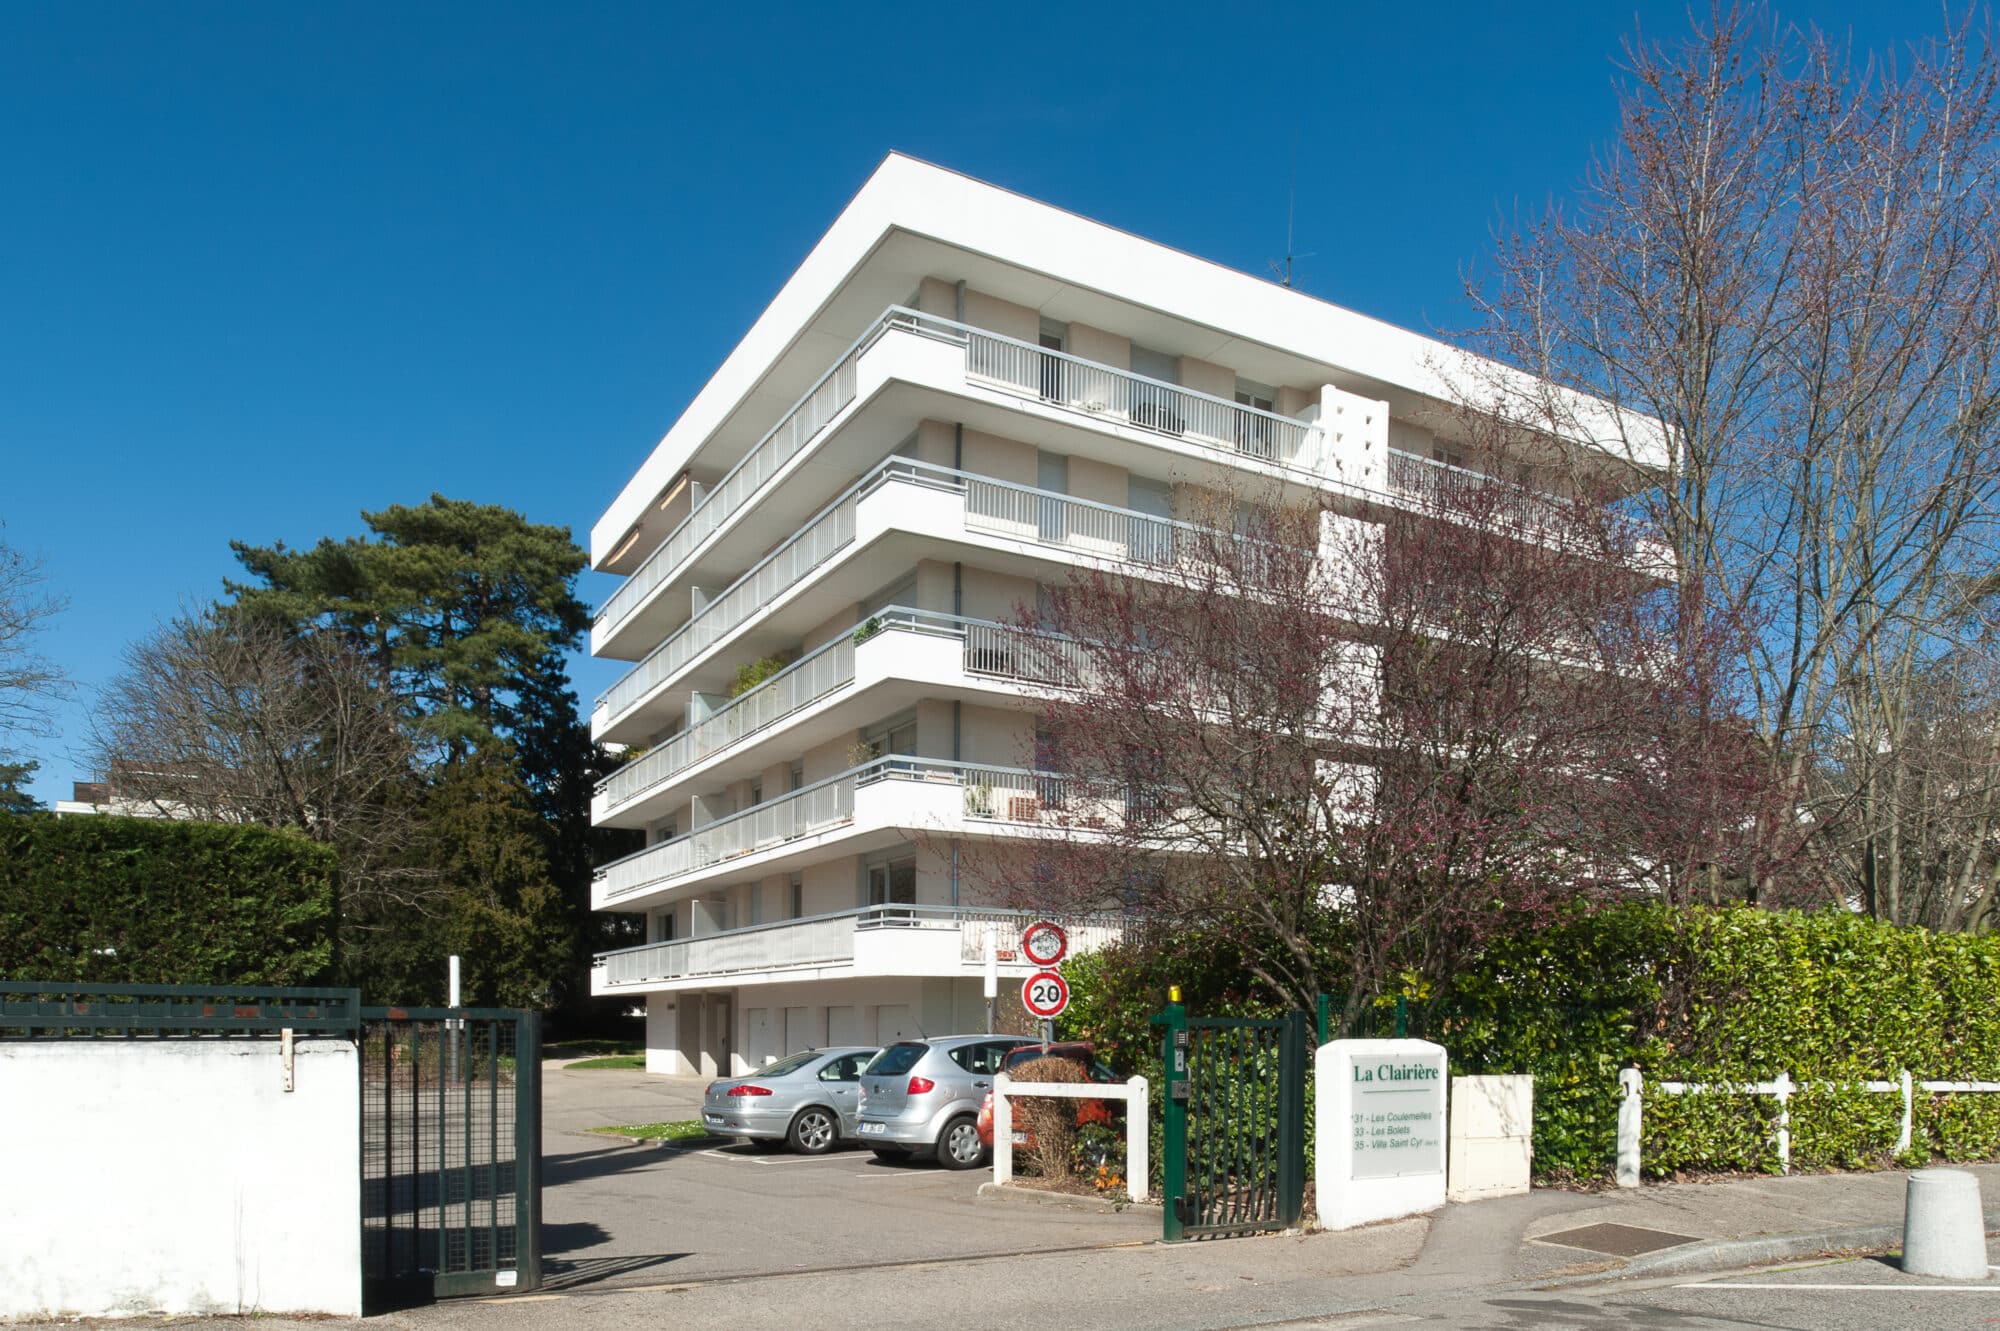
Le Domaine de la Clairière - seconde main
175, rue Saint-Cyr
Lyon 9e
- 69009
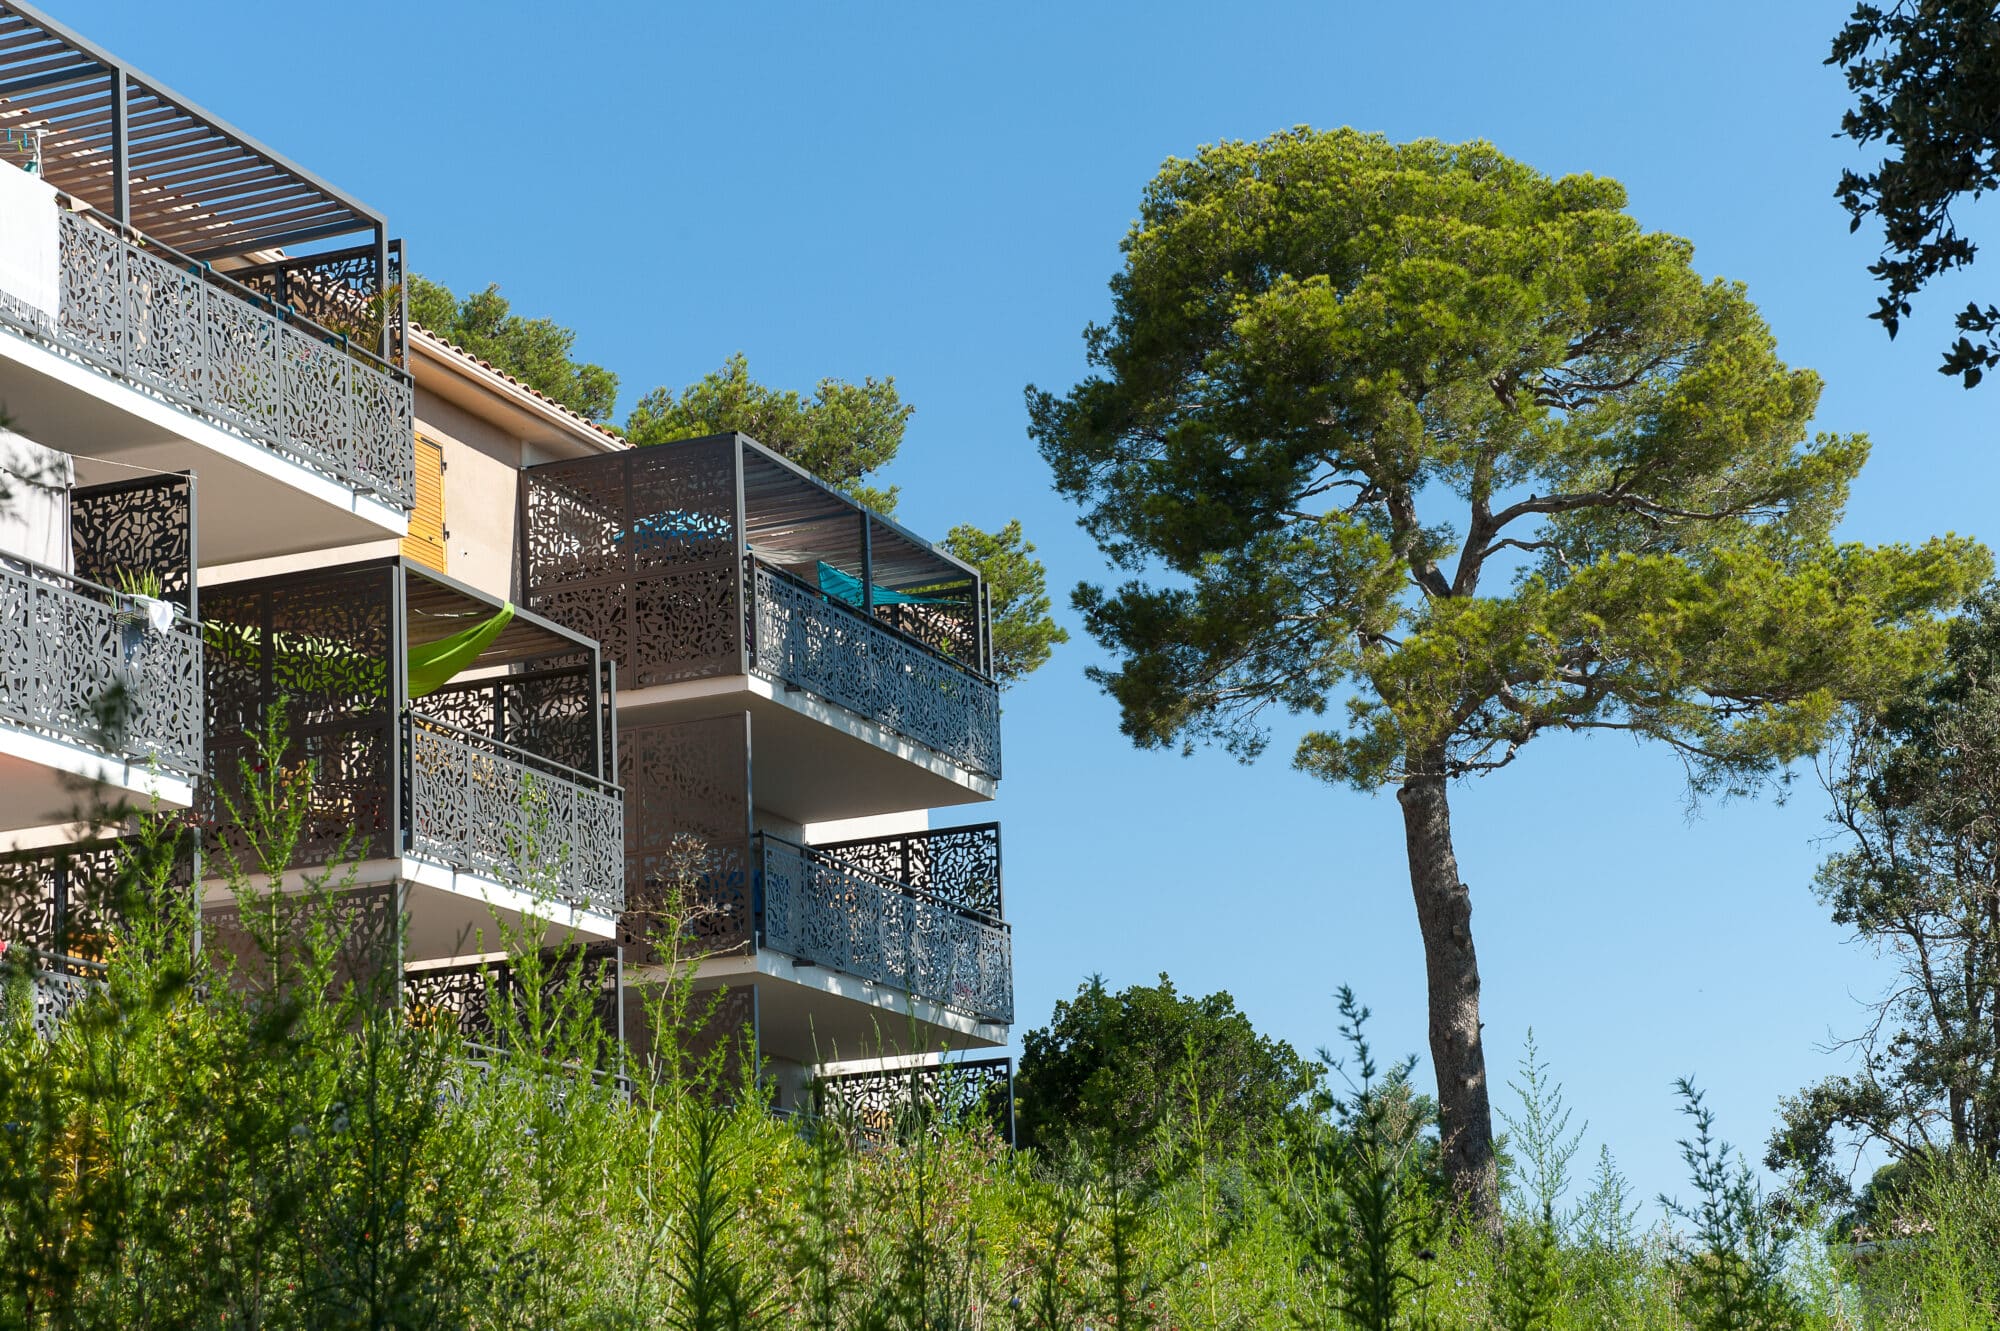
Nouvelles Terres - seconde main
Avenue Georges Clémenceau
La Londe-les-Maures
- 83250
Grand Cap - seconde main
777 Boulevard Georges Selliez
La Croix-Valmer
- 83420
Voir tous les programmes en nue-propriété
La nue-propriété de seconde main en chiffres
- Programmes référencés
- 5038 villes, 17 départements
- Lots disponibles
- 55
- Prix d'entrée
- dès 82 929 €hors frais de notaire
- Durée restante
- 2 à 19 ans
- Valeur de la nue-propriété
- 61 à 94,7 %de la pleine propriété
- Prochaine livraison
- 1er trimestre 2028Balma
Données mises à jour le 16 novembre 2026 à partir des flux transmis par nos partenaires. Disponibilités à confirmer avant toute réservation.
La nue-propriété de seconde main en bref
 Édouard Binet
Conseiller en gestion de patrimoine
Un lot de seconde main est une nue-propriété revendue par un premier investisseur avant la fin du démembrement. L’acheteur reprend ses droits : l’usufruit continue jusqu’à la date fixée dans l’acte d’origine, avec le même bailleur et les mêmes locataires. La durée restante est donc plus courte qu’à l’achat d’un programme neuf, souvent de 5 à 12 ans contre 15 à 20 ans.
- Un horizon court : vous récupérez la pleine propriété plus tôt, pour occuper, louer ou revendre le logement.
- Un logement souvent déjà livré : la plupart des lots sont achevés et loués, leur quartier comme leur état se constatent avant l’achat. Certains sont des reventes de logements encore en construction (VEFA).
- Une décote moindre : une partie de l’usufruit étant déjà écoulée, la nue-propriété vaut une part plus élevée de la pleine propriété.
Durée restante et prix : comment lire une offre
La valeur de la nue-propriété se rapproche de celle de la pleine propriété à mesure que l’échéance approche. Exemple pour un logement valant 300 000 € en pleine propriété, avec un usufruit initial de 15 ans, à prix immobiliers constants et selon une reconstitution linéaire :
| Durée restante | Décote indicative | Prix de la nue-propriété |
|---|---|---|
| 15 ans (achat neuf) | 38 % | 186 000 € |
| 10 ans | 25 % | environ 224 000 € |
| 5 ans | 13 % | environ 262 000 € |
Le prix réel d’un lot dépend aussi de l’emplacement, de l’état du logement et du marché local. Comparez toujours le prix proposé à la valeur en pleine propriété de logements comparables. La méthode d’estimation est détaillée sur notre page revente en nue-propriété.
Acheter en seconde main : avantages et limites
✓ Les avantages
- Une échéance proche, adaptée à un projet à 5 ou 10 ans : retraite, résidence future, transmission.
- Pas de délai de construction pour les lots déjà livrés, donc pas de risque de retard.
- Un bien observable quand il est livré : état, copropriété, quartier et locataires sont connus.
- Aucune gestion jusqu’à l’échéance : le bailleur loue et entretient.
! Les limites
- Une décote plus faible qu’à l’achat d’un programme neuf.
- Des frais d’acquisition de l’ancien, calculés sur le prix de la nue-propriété.
- Une offre rare et des lots qui partent vite.
- Un logement plus ancien à l’échéance, dont l’état dépend de l’entretien du bailleur.
Point clé : à durée restante égale, comparez le prix d’un lot de seconde main à celui d’un programme neuf de durée équivalente, quand il en existe.
Ce qu’il faut vérifier avant d’acheter
- La date exacte d’extinction de l’usufruit, inscrite dans l’acte d’origine : c’est elle qui fixe la durée restante.
- La convention d’usufruit en cours : obligations d’entretien, travaux, conditions de remise en état à l’échéance.
- Le bailleur usufruitier : identité, solidité, état d’occupation du logement.
- L’état du logement et de l’immeuble : diagnostics, travaux votés en copropriété, carnet d’entretien.
- Le prix au regard de la valeur en pleine propriété et de la durée restante.
- Pour une revente en VEFA : la date de livraison prévue et les garanties du promoteur.
- Le financement : une durée de prêt cohérente avec l’échéance de l’usufruit.
La fiscalité de l’acheteur
Acheter une nue-propriété de seconde main suit les règles générales du démembrement : aucun revenu foncier à déclarer pendant l’usufruit, taxe foncière à la charge de l’usufruitier, et pleine propriété récupérée à l’échéance sans formalité ni impôt. Deux points sont propres à la seconde main : les frais d’acquisition sont ceux de l’ancien, mais calculés sur le seul prix de la nue-propriété, et l’échéance plus proche rapproche aussi la date à partir de laquelle le logement entre dans votre patrimoine taxable en pleine propriété (IFI notamment).
Le traitement des intérêts d’emprunt, de l’IFI et de la plus-value dépend du montage et de votre situation : les règles sont détaillées sur notre page fiscalité de la nue-propriété.
Un lot de seconde main vous intéresse ? Faisons le point
Édouard Binet, Conseiller en Gestion de Patrimoine, vérifie la date d’échéance, la convention d’usufruit et le prix du lot, puis le compare aux programmes neufs de durée proche. Étude gratuite et sans engagement.
Questions fréquentes sur la nue-propriété de seconde main
Qu’est-ce qu’une nue-propriété de seconde main ?
C’est une nue-propriété revendue par un investisseur avant la fin du démembrement. L’acheteur reprend l’opération en cours : même bailleur, même locataire, même date d’extinction de l’usufruit.
La durée restante peut-elle changer après l’achat ?
Non. La date d’extinction de l’usufruit est fixée par l’acte d’origine et ne dépend pas de la revente. Vérifiez-la dans l’acte avant de vous engager.
Un lot de seconde main est-il plus cher qu’un programme neuf ?
La décote est plus faible, car une partie de l’usufruit est écoulée : la nue-propriété représente une part plus élevée de la valeur du logement. À durée restante égale, le prix doit se comparer à celui d’un programme neuf de durée équivalente.
Quels sont les frais de notaire ?
Ce sont ceux de l’ancien, généralement de 7 à 8 % du prix, mais calculés sur le prix de la nue-propriété et non sur la valeur en pleine propriété.
Peut-on financer un lot de seconde main à crédit ?
Oui, sous réserve de l’accord de la banque. Une durée de prêt proche de la durée restante de l’usufruit permet de finir de rembourser au moment où vous récupérez la pleine propriété.
À savoir avant d’investir
L’intérêt fiscal ne doit pas être le seul critère. La nue-propriété ne procure aucun revenu pendant le démembrement, la revente avant terme dépend de l’existence d’un acquéreur, et la valeur du logement à l’échéance suit le marché immobilier. Les règles citées sont celles en vigueur au 17 octobre 2026 et peuvent évoluer.
Sources : BOFiP, déduction des intérêts du nu-propriétaire ; BOFiP, prix d’acquisition après réunion de la propriété ; réponse ministérielle n° 58798 ; comparatif nue-propriete.org du 04/10/2026.

LE MOT DU SPÉCIALISTE DE L’INVESTISSEMENT IMMOBILIER EN DÉMEMBREMENT
La seconde main répond à une demande que le neuf couvre mal : un horizon de 5 à 10 ans, et le plus souvent un logement visible et déjà loué. L’offre reste rare, les bons lots partent vite.
Avant toute réservation, je vérifie trois documents : l’acte d’origine pour la date d’échéance, la convention d’usufruit pour la remise en état, et les derniers procès-verbaux de copropriété.
Édouard Binet
Conseiller en Gestion de Patrimoine, fondateur de nue-propriete.org
Mastère spécialisé Gestion patrimoniale et immobilière (IMPI – BEM Bordeaux, 2011) – CIF, ORIAS n° 24004325
LE CHOIX DE PROGRAMMES NUE-PROPRIÉTÉ PAR GRANDE VILLE FRANÇAISE
Découvrir également
Astuces, témoignages d’autres investisseurs, pièges à éviter : tout est dans le guide de l’investissement en nue-propriété.
Derniers articles sur le marché immobilier
Nue-propriété ou Girardin industriel : que choisir en 2026 ?
Girardin industriel ou nue-propriété : réduction d’impôt one-shot ou constitution de patrimoine, plafonnement, risques et profils. Comparatif 2026.
Nue-propriété ou assurance-vie : que choisir en 2026 ?
Assurance-vie ou nue-propriété en 2026 : fiscalité, transmission, IFI, disponibilité de l’épargne et profils. Comparatif chiffré.
Nue-propriété ou crowdfunding immobilier : que choisir en 2026 ?
Crowdfunding immobilier ou nue-propriété en 2026 : rendement, risque, fiscalité à 31,4 %, durée et profils. Comparatif et programmes sélectionnés.