
FISCALITÉ EN NUE-PROPRIÉTÉ 2026
Impôt sur le revenu, taxe foncière, IFI, plus-value, donation : comment un achat en nue-propriété est imposé, de l’acquisition à la revente.

La fiscalité en nue-propriété en bref
 Édouard Binet
Conseiller en gestion de patrimoine
Acheter un logement en nue-propriété, c’est acquérir les murs avec une décote, le plus souvent de 34 à 38 % du prix en pleine propriété, pendant qu’un bailleur, usufruitier pour 15 à 16 ans en moyenne, perçoit les loyers et assure la gestion (comparatif de 129 programmes au 4 octobre 2026). La fiscalité découle directement de ce partage du droit de propriété : celui qui perçoit les revenus et jouit du bien supporte les impôts qui s’y rattachent.
- Aucun revenu foncier à déclarer pendant le démembrement, donc ni impôt sur le revenu ni prélèvements sociaux sur ce bien.
- Pas de taxe foncière : elle est établie au nom de l’usufruitier.
- Hors IFI : le logement sort de votre patrimoine taxable pendant toute la durée de l’usufruit.
- Intérêts d’emprunt déductibles de vos autres revenus fonciers, sous conditions.
- Plus-value allégée : à la revente, elle se calcule sur la valeur en pleine propriété à l’achat, pas sur le prix réellement payé.
Sommaire : Pendant le démembrement | Impôt par impôt | Plus-value | Transmission | Questions fréquentes
Mis à jour le 17/10/2026, règles fiscales en vigueur à cette date.
Pendant le démembrement : ce qui change pour vous
✓ Ce que vous ne payez pas
- Impôt sur le revenu et prélèvements sociaux sur les loyers : ils reviennent à l’usufruitier, qui les déclare.
- Taxe foncière : à la charge de l’usufruitier (art. 1400 du CGI).
- IFI sur ce bien : l’usufruitier déclare la pleine propriété (art. 968 du CGI).
- Charges, entretien et gros travaux : supportés par le bailleur selon la convention d’usufruit (voir la gestion pendant le démembrement).
! Ce qui reste à votre charge
- Les frais d’acquisition, calculés sur le seul prix de la nue-propriété.
- La TVA incluse dans le prix, à taux réduit le plus souvent (10 % pour les logements financés en PLS ou intermédiaires).
- Les intérêts et l’assurance de votre emprunt, s’il y a lieu.
- L’impôt sur la plus-value si vous revendez avec un gain, dans les conditions de droit commun.
Point clé : la nue-propriété n’est pas une réduction d’impôt. Elle n’entre donc pas dans le plafonnement global des niches fiscales de 10 000 € par an (art. 200-0 A du CGI) et se cumule avec les dispositifs qui y sont soumis.
Impôt par impôt : les règles 2026
Les règles ci-dessous s’appliquent à un particulier, ou à une SCI soumise à l’impôt sur le revenu, qui achète la nue-propriété d’un logement neuf dont l’usufruit temporaire est cédé à un bailleur.
Le nu-propriétaire ne perçoit aucun loyer pendant la durée de l’usufruit : il n’a donc aucun revenu foncier à déclarer au titre de ce logement, et aucun prélèvement social à payer. À loyer égal, un bien loué en direct supporte l’impôt au taux marginal du foyer (TMI) plus 17,2 % de prélèvements sociaux, taux maintenu en 2026 pour les revenus fonciers malgré la hausse de la CSG prévue par la loi de financement de la Sécurité sociale pour 2026.
Les loyers que vous ne percevez pas vous sont en quelque sorte versés d’avance, sous forme de décote à l’achat. Cette décote n’est pas un revenu et n’est jamais imposée.
À l’échéance, si vous louez le logement, les loyers deviennent imposables dans les conditions habituelles : micro-foncier avec abattement de 30 % jusqu’à 15 000 € de loyers bruts par an, ou régime réel. Mesurez l’effet sur votre foyer avec notre simulation nue-propriété.
Par exception, l’article 31, I, 1°, d du CGI permet au nu-propriétaire de déduire les intérêts de l’emprunt contracté pour acheter la nue-propriété, lorsque l’usufruit est détenu temporairement par un bailleur social : organisme HLM, société d’économie mixte ou organisme agréé (BOFiP BOI-RFPI-BASE-20-80, § 172 à 179). C’est le cas de l’usufruit locatif social (ULS).
Ces intérêts s’imputent sur vos autres revenus fonciers : loyers d’autres biens loués nus, revenus de SCPI. Le déficit qui résulte des intérêts n’est imputable que sur les revenus fonciers, pendant les dix années suivantes : il ne réduit pas votre revenu global.
La condition porte sur la qualité de l’usufruitier et se vérifie programme par programme. Les intérêts d’un emprunt finançant une nue-propriété dont l’usufruit est détenu par un autre type de bailleur ne sont en principe pas déductibles.
Lorsqu’un immeuble est grevé d’usufruit, la taxe foncière est établie au nom de l’usufruitier (art. 1400, II du CGI). Pendant 15 à 16 ans en moyenne, vous ne la payez pas.
La convention d’usufruit met aussi à la charge du bailleur les charges de copropriété, l’entretien et, par dérogation aux articles 605 et 606 du Code civil, les grosses réparations.
Vous devenez redevable de la taxe foncière à partir du 1er janvier qui suit l’extinction de l’usufruit.
La nue-propriété n’entre pas dans le patrimoine taxable du nu-propriétaire : c’est l’usufruitier qui déclare la valeur en pleine propriété (art. 968 du CGI). Le logement sort donc de votre assiette IFI pendant toute la durée du démembrement.
Contrepartie : seules les dettes afférentes à des actifs imposables sont déductibles (art. 974 du CGI). L’emprunt qui finance la nue-propriété ne réduit donc pas votre IFI.
En 2026, le seuil reste fixé à 1,3 million d’euros de patrimoine immobilier net : la transformation de l’IFI en impôt sur la fortune improductive, débattue fin 2025, n’a pas été retenue dans la loi de finances pour 2026. Pour aller plus loin : IFI et nue-propriété : les nus-propriétaires sont-ils pénalisés ?
Les frais d’acquisition sont calculés sur le seul prix de la nue-propriété. Dans le neuf (VEFA), ils sont réduits, de l’ordre de 2 à 3 % du prix, contre 7 à 8 % dans l’ancien.
Le prix affiché est TTC. Les programmes en usufruit locatif bénéficient d’une TVA à taux réduit, le plus souvent 10 % pour les logements financés en prêt locatif social (PLS) ou les logements intermédiaires. L’investisseur particulier ne récupère pas cette TVA : elle est intégrée au prix.
Le prix se règle selon l’avancement du chantier, par appels de fonds. Voir les étapes de l’achat en nue-propriété.
Revente et fin d’usufruit : la plus-value
À l’échéance : aucune imposition
L’extinction de l’usufruit à son terme ne déclenche ni impôt ni droits : vous devenez plein propriétaire sans formalité ni frais (voir la fin de l’usufruit temporaire).
À la revente : une base taxable favorable
Si vous revendez après l’extinction de l’usufruit, le prix d’acquisition retenu n’est pas le prix payé pour la nue-propriété, mais la valeur de la pleine propriété à la date d’achat de la nue-propriété. La durée de détention court elle aussi depuis cette date (BOI-RFPI-PVI-20-10-20-10, § 220 et 350 ; BOI-RFPI-PVI-20-20 ; réponse ministérielle n° 58798).
Le régime est ensuite celui de droit commun : 19 % d’impôt et 17,2 % de prélèvements sociaux, avec des abattements pour durée de détention qui exonèrent d’impôt sur le revenu après 22 ans et de prélèvements sociaux après 30 ans. La vente de la résidence principale reste exonérée.
Avant l’échéance
Vous pouvez revendre la nue-propriété à tout moment. La plus-value se calcule alors sur le prix payé pour la nue-propriété. Voir revendre une nue-propriété avant terme.
Exemple chiffré
Logement acheté en 2026 : valeur en pleine propriété 300 000 €, nue-propriété payée 186 000 € (62 %), usufruit de 16 ans. Revente en 2042, juste après l’extinction, à 360 000 €.
| Règle applicable | Si l’on retenait le prix payé | |
|---|---|---|
| Prix d’acquisition retenu | 300 000 € | 186 000 € |
| Plus-value brute | 60 000 € | 174 000 € |
| Impôt sur le revenu (19 %, abattement 66 %) | 3 876 € | 11 240 € |
| Prélèvements sociaux (17,2 %, abattement 18,15 %) | 8 447 € | 24 496 € |
| Total | 12 323 € | 35 736 € + surtaxe |
Calcul simplifié, avant forfaits pour frais d’acquisition (7,5 %) et travaux (15 %), qui réduisent encore la base. Détention de 16 ans : abattement de 6 % par an de la 6e à la 16e année pour l’impôt sur le revenu, de 1,65 % par an pour les prélèvements sociaux.
Programmes en nue-propriété disponibles
Quelques programmes neufs actuellement proposés, avec leur décote et leur durée d’usufruit sur chaque fiche. Toute la sélection est dans le catalogue.
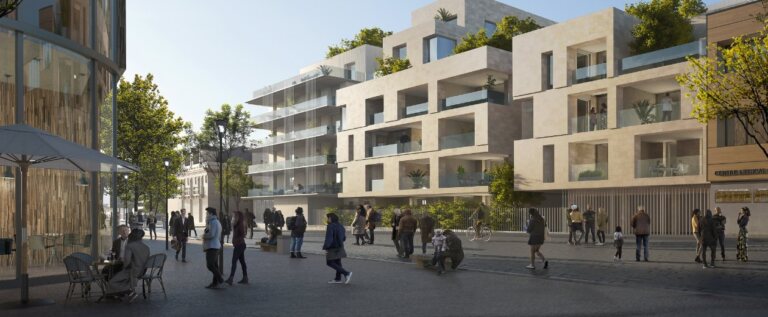
Les Promenades d'Olène C2
2-4-6-8 rue Gisèle Halimi / 1 rue du Champ de Mars
Reims
- 51100
Donation et succession : transmettre une nue-propriété
Si vous donnez ou léguez un logement dont l’usufruit temporaire est encore détenu par le bailleur, les droits sont calculés sur la seule valeur de la nue-propriété. L’article 669, II du CGI évalue l’usufruit à durée fixe à 23 % de la valeur en pleine propriété par période de dix ans, sans fraction : l’assiette taxable diminue d’autant.
Chaque parent peut donner 100 000 € par enfant en franchise de droits, abattement renouvelable tous les 15 ans. À l’extinction de l’usufruit, l’enfant devient plein propriétaire sans droits supplémentaires (art. 1133 du CGI).
Autre usage : donner la nue-propriété d’un bien détenu en pleine propriété en conservant l’usufruit. L’usufruit viager est alors évalué selon l’âge de l’usufruitier (art. 669, I du CGI). Voir aussi le paiement différé des droits pour les héritiers et la nue-propriété comme outil de transmission.
Valeur fiscale de la nue-propriété
Usufruit à durée fixe, article 669, II du CGI
| Durée restante de l’usufruit | Usufruit | Nue-propriété taxable |
|---|---|---|
| 10 ans ou moins | 23 % | 77 % |
| Plus de 10 ans, jusqu’à 20 ans | 46 % | 54 % |
| Plus de 20 ans, jusqu’à 30 ans | 69 % | 31 % |
Exemple : nue-propriété d’un bien valant 300 000 €, usufruit restant de 12 ans. Base taxable : 162 000 €, entièrement couverte si les deux parents donnent ensemble (2 × 100 000 € d’abattement par enfant).
Votre situation fiscale mérite un calcul précis
TMI, IFI, revenus fonciers existants, projet de transmission : Édouard Binet, Conseiller en Gestion de Patrimoine, chiffre l’intérêt d’une nue-propriété pour votre foyer. Étude gratuite et sans engagement.
Questions fréquentes sur la fiscalité en nue-propriété
Le nu-propriétaire paie-t-il des impôts pendant le démembrement ?
Non sur ce bien : ni impôt sur le revenu, ni prélèvements sociaux, ni taxe foncière, ni IFI. Il ne supporte, s’il revend avec un gain, que l’impôt sur la plus-value.
La décote obtenue à l’achat est-elle imposable ?
Non. La décote représente les loyers auxquels vous renoncez pendant l’usufruit : ce n’est pas un revenu et elle n’est jamais déclarée.
Peut-on déduire les intérêts d’emprunt de son revenu global ?
Non. Ils s’imputent uniquement sur des revenus fonciers, et seulement si l’usufruitier est un bailleur social (art. 31 du CGI). Sans autres revenus fonciers, le déficit se reporte sur les dix années suivantes.
La nue-propriété permet-elle de réduire son IFI ?
Elle permet d’investir dans l’immobilier sans alourdir votre IFI : le bien n’entre pas dans votre patrimoine taxable pendant le démembrement. Si vous vendez un bien imposable pour réinvestir en nue-propriété, votre assiette baisse d’autant. L’emprunt, lui, n’est pas déductible.
Que se passe-t-il fiscalement à la fin de l’usufruit ?
Rien n’est dû : la réunion de l’usufruit et de la nue-propriété n’est pas imposable. Vous devenez redevable de la taxe foncière à partir du 1er janvier suivant, et de l’impôt sur les loyers si vous louez le logement.
Je suis expatrié : la fiscalité est-elle la même ?
Les principes sont identiques : pas de revenu foncier ni d’IFI sur ce bien pendant le démembrement. À la revente, la plus-value d’un non-résident est imposée en France à 19 %, plus 17,2 % de prélèvements sociaux, ramenés à 7,5 % pour les personnes affiliées à un régime de sécurité sociale d’un État de l’Espace économique européen ou de la Suisse. La convention fiscale avec votre pays de résidence est à vérifier au cas par cas.
La nue-propriété entre-t-elle dans le plafonnement des niches fiscales ?
Non. Ce n’est pas une réduction d’impôt : le plafond de 10 000 € par an ne s’applique pas. Pour comparer avec le nouveau statut du bailleur privé, voir nue-propriété ou statut du bailleur privé en 2026.
Les parts de SCPI en nue-propriété suivent-elles les mêmes règles ?
Oui sur le principe : pas de revenus à déclarer et pas d’IFI sur les parts pendant le démembrement. Les clés de répartition et le choix des SCPI sont détaillés sur notre page SCPI en nue-propriété.
À savoir avant d’investir
L’intérêt fiscal ne doit pas être le seul critère. La nue-propriété ne procure aucun revenu pendant le démembrement, la revente avant terme dépend de l’existence d’un acquéreur, et la valeur du logement à l’échéance suit le marché immobilier. Les règles citées sont celles en vigueur au 17 octobre 2026 et peuvent évoluer.
Sources : BOFiP, déduction des intérêts du nu-propriétaire ; BOFiP, prix d’acquisition après réunion de la propriété ; réponse ministérielle n° 58798 ; comparatif nue-propriete.org du 04/10/2026.
Nue-propriété ou autre dispositif : nos comparatifs
Comment la fiscalité de la nue-propriété se compare-t-elle aux autres dispositifs ? Nos comparatifs détaillés, à jour de la loi de finances pour 2026.

LE MOT DU SPÉCIALISTE DE L’INVESTISSEMENT IMMOBILIER EN DÉMEMBREMENT
La fiscalité de la nue-propriété tient en une idée : vous ne payez pas d’impôt sur des revenus que vous ne percevez pas. Le vrai gain se mesure à la revente, où la base taxable reste la valeur en pleine propriété d’origine.
Avant de choisir un programme, je recommande toujours de simuler l’opération avec votre TMI, votre situation IFI et votre horizon de sortie.
Édouard Binet
Conseiller en Gestion de Patrimoine, fondateur de nue-propriete.org
Mastère spécialisé Gestion patrimoniale et immobilière (IMPI – BEM Bordeaux, 2011) – CIF, ORIAS n° 24004325
LE CHOIX DE PROGRAMMES NUE-PROPRIÉTÉ PAR GRANDE VILLE FRANÇAISE
Découvrir également
Astuces, témoignages d’autres investisseurs, pièges à éviter : tout est dans le guide de l’investissement en nue-propriété.
Derniers articles sur le marché immobilier
Nue-propriété ou Girardin industriel : que choisir en 2026 ?
Girardin industriel ou nue-propriété : réduction d’impôt one-shot ou constitution de patrimoine, plafonnement, risques et profils. Comparatif 2026.
Nue-propriété ou assurance-vie : que choisir en 2026 ?
Assurance-vie ou nue-propriété en 2026 : fiscalité, transmission, IFI, disponibilité de l’épargne et profils. Comparatif chiffré.
Nue-propriété ou crowdfunding immobilier : que choisir en 2026 ?
Crowdfunding immobilier ou nue-propriété en 2026 : rendement, risque, fiscalité à 31,4 %, durée et profils. Comparatif et programmes sélectionnés.