Le régime des Monuments historiques est le seul dispositif immobilier qui permet de déduire des travaux du revenu global sans aucun plafond. La nue-propriété, à l’opposé, ne procure aucune déduction mais supprime toute fiscalité courante et sort le bien de l’IFI. Deux stratégies patrimoniales haut de gamme, à comparer avec méthode.
Le régime Monuments historiques en 2026
Le dispositif concerne les immeubles classés ou inscrits au titre des Monuments historiques, ou labellisés sous conditions. Il n’a pas été modifié par la loi de finances pour 2026 :
- Déduction sans plafond des charges et travaux du revenu global, selon les conditions d’ouverture au public ou de location.
- Engagement de conservation du bien pendant 15 ans.
- Hors plafonnement global des niches fiscales de 10 000 €.
- Travaux encadrés par les services de l’État, avec des coûts et des délais souvent supérieurs à une rénovation classique.
L’économie dépend directement de la tranche marginale d’imposition : plus elle est élevée, plus chaque euro de travaux déduit rapporte. Le régime s’adresse donc avant tout aux foyers imposés à 41 % ou 45 %.
Vous souhaitez savoir si la nue-propriété est adaptée à votre situation fiscale ?
Obtenir ma simulationLa nue-propriété : rappel du mécanisme
En nue-propriété, vous achetez les murs d’un logement neuf avec une décote pouvant atteindre 40 % du prix de la pleine propriété. Pendant 15 à 20 ans, un bailleur social détient l’usufruit : il loue le logement, perçoit les loyers et assume la gestion et l’entretien selon la convention signée. Au terme, vous récupérez automatiquement la pleine propriété, sans frais ni fiscalité liés à cette reconstitution. Ce mécanisme, l’usufruit locatif social, est détaillé avec sa fiscalité de la nue-propriété dans nos guides.
- Aucun revenu imposable pendant le démembrement : ni impôt sur le revenu, ni prélèvements sociaux.
- Hors IFI : la nue-propriété démembrée au profit d’un bailleur social n’entre pas dans l’assiette de l’IFI du nu-propriétaire (article 968 du CGI).
- Intérêts d’emprunt déductibles de vos autres revenus fonciers, le cas échéant.
- Hors plafonnement global des niches fiscales de 10 000 € : la nue-propriété n’est pas une réduction d’impôt.
- Aucune gestion locative : pas de vacance, pas d’impayés, pas de travaux à piloter.
Tableau comparatif Monument historique / nue-propriété
| Critère | Monument historique | Nue-propriété (usufruit locatif social) |
|---|---|---|
| Type de bien | Immeuble classé ou inscrit, restauré | Logement neuf démembré |
| Avantage fiscal | Déduction des travaux du revenu global sans plafond | Aucun revenu imposable, décote pouvant atteindre 40 % |
| Plafonnement des niches | Hors plafond de 10 000 € | Non concerné |
| Durée de conservation | 15 ans | Durée du démembrement (15 à 20 ans) |
| Ticket d’entrée | Élevé, travaux importants | Modulable selon le programme |
| Gestion | Location ou ouverture au public, suivi des travaux | Aucune |
| IFI | Bien taxable | Hors assiette IFI (article 968 du CGI) |
Illustration chiffrée simplifiée
- Monument historique : un foyer imposé à 45 % engage 200 000 € de travaux déductibles. L’économie d’impôt théorique atteint 90 000 €, étalée sur les années de paiement des travaux, sous réserve du respect des conditions et de la conservation pendant 15 ans.
- Nue-propriété : le même foyer investit 200 000 € dans la nue-propriété d’un logement valant environ 330 000 € en pleine propriété. Aucun gain fiscal immédiat, mais un actif hors IFI qui se reconstitue sans impôt jusqu’au terme.
Montants indicatifs, qui ne tiennent pas compte de la valeur de revente du monument ni de l’évolution du marché.
Quel profil pour chaque solution ?
Le Monument historique convient plutôt
- aux foyers imposés dans les tranches les plus hautes ;
- aux amateurs de patrimoine prêts à conserver le bien au moins 15 ans ;
- aux investisseurs à l’aise avec un projet de restauration long et encadré.
La nue-propriété convient plutôt
- aux foyers soumis à l’IFI qui veulent alléger leur assiette taxable ;
- aux investisseurs qui cherchent la simplicité et l’absence de gestion ;
- à la préparation d’une transmission, la nue-propriété pouvant aussi être acquise par les enfants.
Le régime MH exige de bien sélectionner le monument, l’opérateur et le budget de travaux. Peeters Patrimoine présente le fonctionnement de la loi Monument historique et ses opérations sélectionnées.
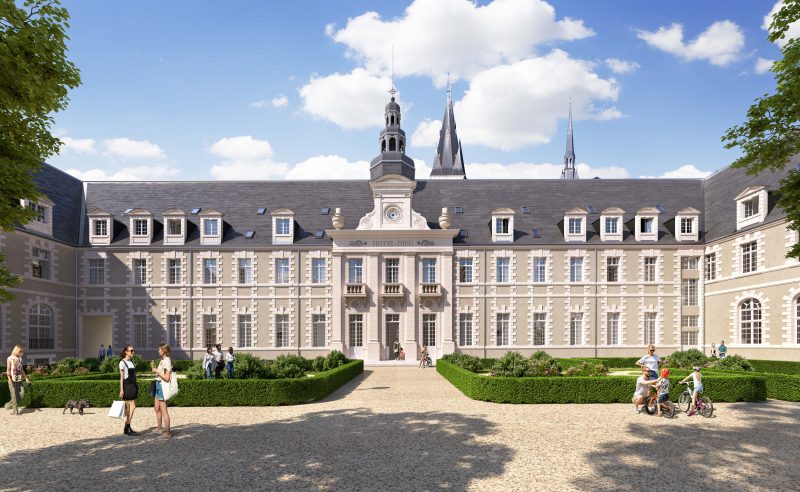
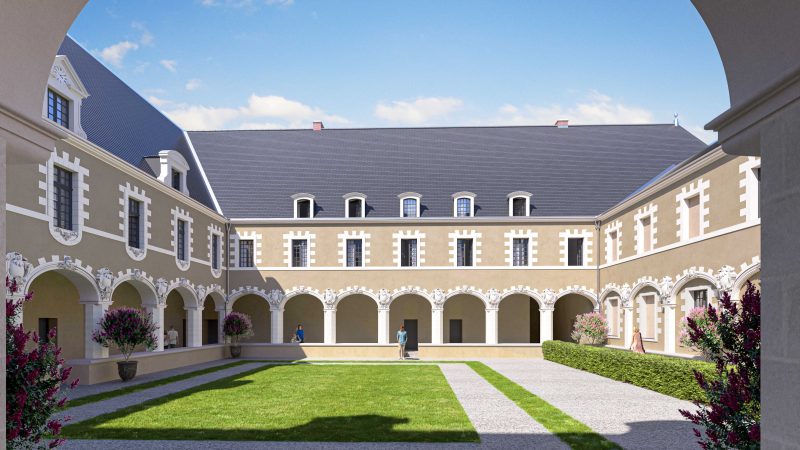
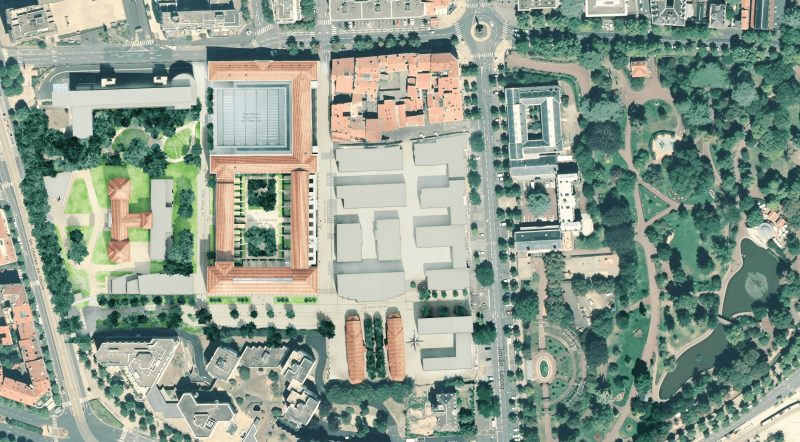
Programmes Monument historique sélectionnés par Peeters Patrimoine
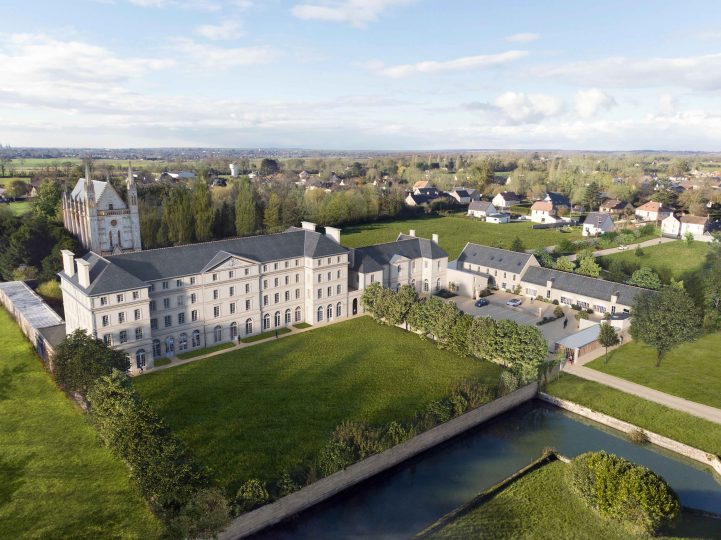
Opérations de restauration d'immeubles classés ou inscrits, mises à jour automatiquement.
- Monument historique
- Monument historique
- Monument historique
- Monument historique
- Monument historique
- Monument historique
- Monument historique
- Monument historique

Voir la loi MH avec Peeters Patrimoine
Programmes commercialisés par Peeters Patrimoine (ORIAS n°24004325). Disponibilités et conditions à confirmer sur la fiche du programme.
Monument historique et nue-propriété dans un même patrimoine
Les deux régimes sont hors plafonnement des niches et répondent à des besoins distincts : le MH réduit fortement l’impôt sur le revenu, la nue-propriété réduit l’assiette IFI et prépare la transmission. Pour un foyer très imposé et assujetti à l’IFI, les associer permet de traiter les deux impôts sans multiplier les revenus fonciers imposables.
Questions fréquentes
Le régime Monument historique est-il plafonné ?
Non. Les charges et travaux éligibles s’imputent sur le revenu global sans limite de montant, sous conditions.
La nue-propriété entre-t-elle dans l’IFI ?
Non, lorsque l’usufruit est détenu par un bailleur social dans le cadre de l’usufruit locatif social (article 968 du CGI).
Que se passe-t-il si l’on revend un Monument historique avant 15 ans ?
Le non-respect de l’engagement de conservation entraîne en principe la remise en cause des déductions pratiquées.
En résumé
Le régime Monuments historiques est un outil d’optimisation de l’impôt sur le revenu sans équivalent, réservé aux foyers très imposés et patients. La nue-propriété vise la capitalisation hors IFI, sans gestion. Découvrez nos programmes en nue-propriété et les opérations Monument historique sélectionnées par Peeters Patrimoine.
Nos autres comparatifs de dispositifs
- Nue-propriété ou statut du bailleur privé (loi Jeanbrun)
- Nue-propriété ou LMNP en résidence services
- Nue-propriété ou LLI
- Nue-propriété ou déficit foncier
- Nue-propriété ou loi Malraux
- Nue-propriété ou loi Denormandie
- Nue-propriété, TVA réduite ou BRS
- Nue-propriété ou SCPI
- Nue-propriété ou crowdfunding immobilier
- Nue-propriété ou assurance-vie
- Nue-propriété ou Girardin industriel
Sources
- Article 156, I-3° et II-1° ter du CGI (régime des Monuments historiques)
- Article 156 bis du CGI (engagement de conservation de 15 ans)
- Article 968 du CGI (IFI et usufruit locatif social)
Par Edouard Binet, Conseiller en Gestion de Patrimoine – Mastère Spécialisé Gestion Patrimoniale et Immobilière (IMPI, BEM Bordeaux, 2011) – ORIAS n°24004325 – adhérent CNCGP. Article à jour au 15 novembre 2026, loi de finances pour 2026 incluse.
Une question sur votre projet ? Edouard Binet, Conseiller en Gestion de Patrimoine, vous répond.
Contacter un conseiller