Investir dans une résidence services sous le statut LMNP ou acheter un logement en nue-propriété : les deux solutions permettent de se constituer un patrimoine immobilier sans gérer soi-même de locataires. Elles reposent pourtant sur des logiques opposées. Le LMNP cherche à produire des revenus peu fiscalisés, la nue-propriété mise sur la capitalisation sans revenus. Voici comment les comparer en 2026.
Le LMNP en résidence services : ce qui change en 2026
Le loueur en meublé non professionnel (LMNP) achète un logement meublé, le plus souvent dans une résidence gérée (étudiante, seniors, tourisme, affaires, EHPAD), et le confie à un exploitant via un bail commercial. Au régime réel, il déduit de ses loyers les charges et surtout l’amortissement du bien et du mobilier, ce qui neutralise une large part de l’imposition des revenus pendant de nombreuses années.
Plusieurs changements récents pèsent toutefois sur le calcul :
- Réintégration des amortissements dans la plus-value : depuis le 15 février 2025, les amortissements déduits au réel sont ajoutés à la plus-value imposable lors de la revente. Les résidences pour étudiants, pour seniors et les établissements médico-sociaux restent exclus de cette réintégration.
- Prélèvements sociaux à 18,6 % sur les revenus de location meublée non professionnelle en 2026, contre 17,2 % auparavant.
- Pas de cumul avec le statut du bailleur privé, réservé à la location nue.
- Dépendance à l’exploitant : la rentabilité repose sur la solidité du gestionnaire et sur les conditions de renouvellement du bail commercial.
Vous souhaitez savoir si la nue-propriété est adaptée à votre situation fiscale ?
Obtenir ma simulationLa nue-propriété : rappel du mécanisme
En nue-propriété, vous achetez les murs d’un logement neuf avec une décote pouvant atteindre 40 % du prix de la pleine propriété. Pendant 15 à 20 ans, un bailleur social détient l’usufruit : il loue le logement, perçoit les loyers et assume la gestion et l’entretien selon la convention signée. Au terme, vous récupérez automatiquement la pleine propriété, sans frais ni fiscalité liés à cette reconstitution. Ce mécanisme, l’usufruit locatif social, est détaillé avec sa fiscalité de la nue-propriété dans nos guides.
- Aucun revenu imposable pendant le démembrement : ni impôt sur le revenu, ni prélèvements sociaux.
- Hors IFI : la nue-propriété démembrée au profit d’un bailleur social n’entre pas dans l’assiette de l’IFI du nu-propriétaire (article 968 du CGI).
- Intérêts d’emprunt déductibles de vos autres revenus fonciers, le cas échéant.
- Hors plafonnement global des niches fiscales de 10 000 € : la nue-propriété n’est pas une réduction d’impôt.
- Aucune gestion locative : pas de vacance, pas d’impayés, pas de travaux à piloter.
Tableau comparatif LMNP en résidence services / nue-propriété
| Critère | LMNP en résidence services | Nue-propriété (usufruit locatif social) |
|---|---|---|
| Prix d’entrée | Prix de la pleine propriété, TVA récupérable sous conditions dans le neuf géré | Décote pouvant atteindre 40 % |
| Revenus | Loyers commerciaux versés par l’exploitant | Aucun pendant 15 à 20 ans |
| Fiscalité courante | Loyers largement neutralisés par l’amortissement, prélèvements sociaux de 18,6 % sur le résultat imposable | Aucune imposition, aucun prélèvement social |
| IFI | Bien taxable si le foyer est assujetti | Hors assiette IFI (article 968 du CGI) |
| Gestion | Déléguée à l’exploitant, comptabilité annuelle au réel | Aucune, assurée par le bailleur social |
| Principal risque | Défaillance ou renégociation de l’exploitant, revente sur un marché secondaire spécifique | Absence de revenus, liquidité réduite pendant le démembrement |
| Revente | Plus-value majorée des amortissements (sauf résidences étudiantes, seniors, médico-sociales) | Plus-value calculée sur le prix de la nue-propriété, abattements pour durée de détention |
Illustration chiffrée simplifiée
Prenons un logement valant 250 000 € en pleine propriété.
- En LMNP : l’investisseur paie 250 000 €, perçoit par exemple un loyer net de 4 % par an, soit 10 000 €, presque entièrement couvert par l’amortissement. Il supporte en revanche la comptabilité, le risque exploitant et, à la revente, la réintégration éventuelle des amortissements.
- En nue-propriété : il paie environ 150 000 € pour un démembrement de 15 à 20 ans. Il ne perçoit rien, ne déclare rien, et récupère au terme un bien d’une valeur de 250 000 € hors évolution du marché, soit environ 100 000 € de valeur reconstituée sans imposition pendant la période.
Ces chiffres sont indicatifs et ne tiennent pas compte de l’évolution des prix, du financement ni de votre situation fiscale.
Quel profil pour chaque solution ?
Le LMNP convient plutôt
- aux investisseurs qui veulent un complément de revenus rapidement ;
- aux foyers peu ou moyennement imposés, non concernés par l’IFI ;
- à ceux qui acceptent une comptabilité annuelle et le suivi d’un exploitant.
La nue-propriété convient plutôt
- aux contribuables fortement imposés qui n’ont pas besoin de revenus supplémentaires ;
- aux foyers assujettis à l’IFI ;
- aux investisseurs qui préparent la retraite ou une transmission à 15 ou 20 ans.
Vous hésitez encore sur le LMNP ? Peeters Patrimoine détaille les résidences éligibles, les amortissements et les points de vigilance dans son guide du statut LMNP en résidence gérée.
Programmes en résidence gérée sélectionnés par Peeters Patrimoine
Une sélection de programmes neufs en résidences services éligibles au statut LMNP, mise à jour automatiquement.
- LMNP
- LMNP
- LMNP
- LMNP
- LMNP
- LMNP
- LMNP
- LMNP
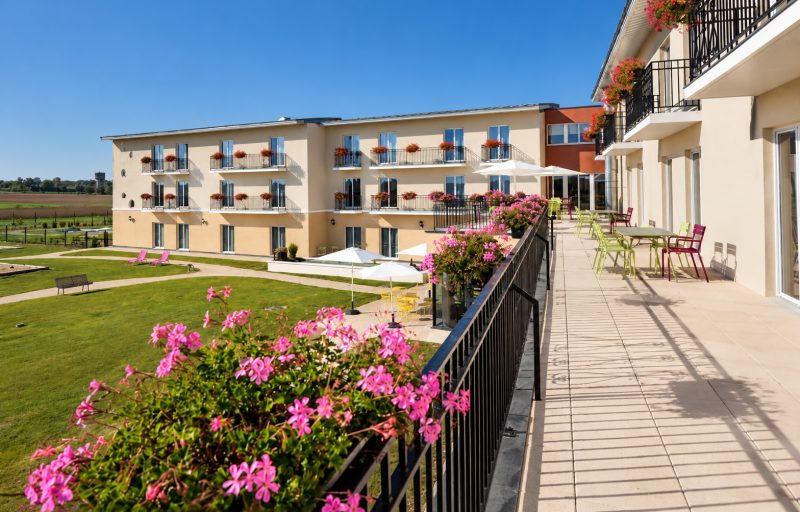
Voir le guide LMNP de Peeters Patrimoine
Programmes commercialisés par Peeters Patrimoine (ORIAS n°24004325). Disponibilités et conditions à confirmer sur la fiche du programme.
Peut-on combiner LMNP et nue-propriété ?
Oui, au niveau du patrimoine global, pas sur un même logement. Une stratégie fréquente consiste à détenir un actif LMNP pour les revenus et un ou plusieurs lots en nue-propriété pour la capitalisation hors IFI. Les intérêts d’un emprunt contracté pour la nue-propriété s’imputent sur les revenus fonciers (location nue), pas sur les recettes LMNP, qui relèvent des BIC.
Questions fréquentes
La réintégration des amortissements LMNP concerne-t-elle toutes les résidences ?
Non. Les résidences services pour étudiants, pour seniors et les établissements médico-sociaux en sont exclus. Les résidences de tourisme ou d’affaires y sont soumises.
La nue-propriété génère-t-elle des prélèvements sociaux ?
Pas pendant le démembrement, puisqu’aucun revenu n’est perçu. Les prélèvements sociaux s’appliquent seulement à une éventuelle plus-value lors de la revente, après abattements pour durée de détention.
Quelle solution est la plus liquide ?
Les deux restent des placements de long terme. Un lot LMNP se revend sur un marché secondaire spécialisé, dont les prix dépendent du bail commercial. Une nue-propriété peut être revendue avant terme, généralement avec une décote liée à la durée restante.
En résumé
Le LMNP en résidence services reste une solution de revenus, rendue un peu moins avantageuse par la réintégration des amortissements et la hausse des prélèvements sociaux. La nue-propriété est une solution de capitalisation sans fiscalité courante ni gestion, particulièrement adaptée aux foyers fortement imposés ou soumis à l’IFI. Pour comparer des lots concrets, consultez notre catalogue de programmes en nue-propriété et le guide LMNP en résidence gérée de Peeters Patrimoine.
Nos autres comparatifs de dispositifs
- Nue-propriété ou statut du bailleur privé (loi Jeanbrun)
- Nue-propriété ou LLI
- Nue-propriété ou déficit foncier
- Nue-propriété ou loi Malraux
- Nue-propriété ou Monument historique
- Nue-propriété ou loi Denormandie
- Nue-propriété, TVA réduite ou BRS
- Nue-propriété ou SCPI
- Nue-propriété ou crowdfunding immobilier
- Nue-propriété ou assurance-vie
- Nue-propriété ou Girardin industriel
Sources
- Article 150 VB du CGI modifié par la loi de finances pour 2025 (réintégration des amortissements LMNP)
- Loi de financement de la sécurité sociale pour 2026 (taux des prélèvements sociaux)
- Article 968 du CGI (IFI et usufruit locatif social)
Par Edouard Binet, Conseiller en Gestion de Patrimoine – Mastère Spécialisé Gestion Patrimoniale et Immobilière (IMPI, BEM Bordeaux, 2011) – ORIAS n°24004325 – adhérent CNCGP. Article à jour au 15 novembre 2026, loi de finances pour 2026 incluse.
Une question sur votre projet ? Edouard Binet, Conseiller en Gestion de Patrimoine, vous répond.
Contacter un conseiller