TVA réduite à 5,5 %, bail réel solidaire (BRS) et nue-propriété ont un point commun : ils permettent d’acheter un logement neuf nettement sous le prix du marché. Mais les deux premiers servent à devenir propriétaire de sa résidence principale, sous conditions de ressources, alors que la nue-propriété est un investissement patrimonial. Faire le bon choix commence donc par clarifier son projet.
TVA réduite et BRS : acheter sa résidence principale moins cher
Pour les ménages sous plafonds de ressources, deux mécanismes permettent d’acheter un logement neuf avec une TVA à 5,5 % au lieu de 20 % :
- La TVA réduite en quartier prioritaire : achat d’un logement neuf situé dans un quartier prioritaire de la politique de la ville ou à proximité, pour en faire sa résidence principale.
- Le bail réel solidaire (BRS) : un organisme de foncier solidaire conserve la propriété du terrain, l’acquéreur achète uniquement les droits sur le bâti et paie une redevance modeste pour le foncier. Le prix est plafonné et la revente encadrée, au profit d’un autre ménage éligible.
Dans les deux cas, le logement doit être occupé à titre de résidence principale et des règles s’appliquent en cas de revente ou de mise en location dans les premières années.
Vous souhaitez savoir si la nue-propriété est adaptée à votre situation fiscale ?
Obtenir ma simulationLa nue-propriété : un investissement, pas une résidence principale
En nue-propriété, vous achetez les murs d’un logement neuf avec une décote pouvant atteindre 40 % du prix de la pleine propriété. Pendant 15 à 20 ans, un bailleur social détient l’usufruit : il loue le logement, perçoit les loyers et assume la gestion et l’entretien selon la convention signée. Au terme, vous récupérez automatiquement la pleine propriété, sans frais ni fiscalité liés à cette reconstitution. Ce mécanisme, l’usufruit locatif social, est détaillé avec sa fiscalité de la nue-propriété dans nos guides.
- Aucun revenu imposable pendant le démembrement : ni impôt sur le revenu, ni prélèvements sociaux.
- Hors IFI : la nue-propriété démembrée au profit d’un bailleur social n’entre pas dans l’assiette de l’IFI du nu-propriétaire (article 968 du CGI).
- Intérêts d’emprunt déductibles de vos autres revenus fonciers, le cas échéant.
- Hors plafonnement global des niches fiscales de 10 000 € : la nue-propriété n’est pas une réduction d’impôt.
- Aucune gestion locative : pas de vacance, pas d’impayés, pas de travaux à piloter.
Tableau comparatif TVA réduite, BRS et nue-propriété
| Critère | TVA réduite 5,5 % | Bail réel solidaire | Nue-propriété |
|---|---|---|---|
| Objectif | Résidence principale | Résidence principale | Investissement patrimonial |
| Conditions de ressources | Oui | Oui | Non |
| Avantage prix | TVA à 5,5 % au lieu de 20 % | Prix plafonné, terrain non acheté, TVA à 5,5 % | Décote pouvant atteindre 40 % |
| Occupation | Par l’acquéreur | Par l’acquéreur | Par un locataire du bailleur social pendant 15 à 20 ans |
| Revente | Encadrée les premières années | Encadrée, prix plafonné, acquéreur éligible | Libre, plus-value classique |
| Propriété du terrain | Oui | Non (organisme de foncier solidaire) | Oui, avec la pleine propriété au terme |
Illustration chiffrée simplifiée
- TVA réduite : un logement de 250 000 € hors taxes coûte 263 750 € TTC à 5,5 % au lieu de 300 000 €, soit 36 250 € d’économie, à condition d’y habiter et de respecter les plafonds.
- BRS : le prix d’achat ne porte que sur le bâti et reste plafonné, ce qui le place souvent très en dessous du prix du marché local, en contrepartie d’une redevance foncière et d’une revente encadrée.
- Nue-propriété : un logement de 300 000 € en pleine propriété s’acquiert environ 180 000 € en nue-propriété, sans condition de ressources, mais il ne peut pas être habité avant la fin du démembrement.
Quelle solution selon votre projet ?
TVA réduite ou BRS si
- vous cherchez votre résidence principale ;
- vos revenus sont sous les plafonds applicables ;
- vous acceptez les règles de revente propres à chaque dispositif.
La nue-propriété si
- vous êtes déjà propriétaire de votre résidence principale ;
- vous voulez investir sans gestion, sans fiscalité courante, et hors IFI ;
- vous préparez votre retraite ou votre future résidence dans 15 à 20 ans.
Vous êtes sous les plafonds de ressources et cherchez votre résidence principale dans le neuf ? Peeters Patrimoine compare TVA réduite et BRS et présente ses programmes éligibles.
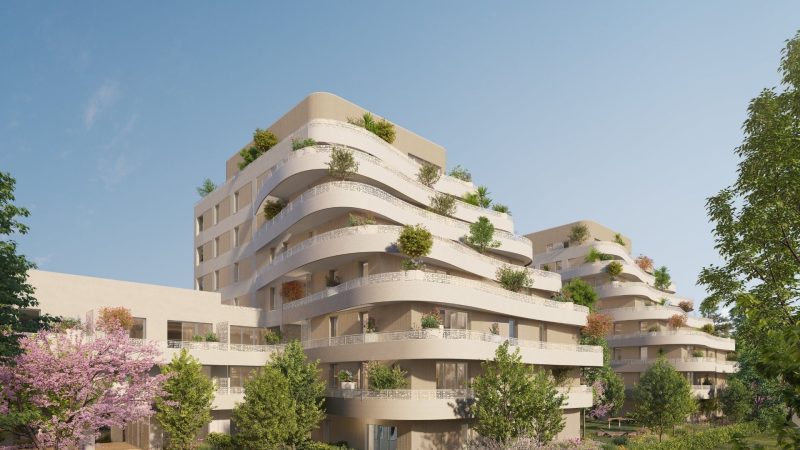
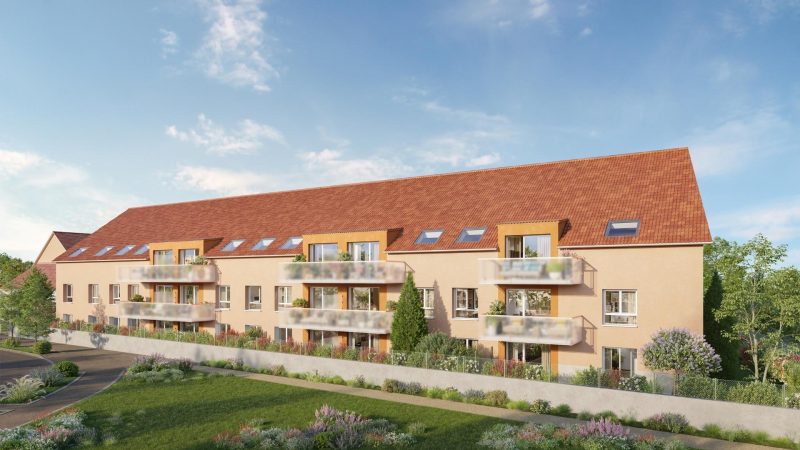
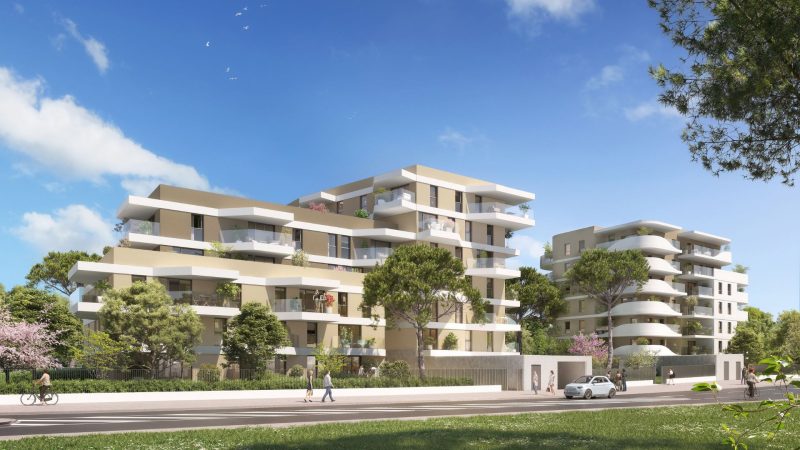
Programmes en TVA réduite sélectionnés par Peeters Patrimoine
Programmes neufs éligibles à la TVA à 5,5 % pour l'achat de votre résidence principale, mis à jour automatiquement.
- TVA réduite
- TVA réduite
- TVA réduite
- TVA réduite
- TVA réduite
- TVA réduite
- TVA réduite
- TVA réduite


Voir TVA réduite et BRS avec Peeters Patrimoine
Programmes commercialisés par Peeters Patrimoine (ORIAS n°24004325). Disponibilités et conditions à confirmer sur la fiche du programme.
Un parcours en deux temps
Ces solutions se succèdent souvent dans un parcours patrimonial. Un jeune ménage achète d’abord sa résidence principale en TVA réduite ou en BRS. Plus tard, une fois ses revenus et son épargne en hausse, il investit en nue-propriété pour préparer sa retraite, sans gestion ni impôt supplémentaire.
Questions fréquentes
Peut-on acheter en nue-propriété pour y habiter plus tard ?
Oui. Au terme du démembrement, vous récupérez la pleine propriété et pouvez occuper le logement, le louer ou le vendre.
Le BRS permet-il de devenir pleinement propriétaire ?
Vous êtes propriétaire des droits sur le logement, mais pas du terrain, qui reste détenu par l’organisme de foncier solidaire contre une redevance.
Un investisseur peut-il bénéficier de la TVA à 5,5 % ?
Non pour ces deux dispositifs, réservés à l’achat de la résidence principale par des ménages sous plafonds de ressources.
En résumé
TVA réduite et BRS facilitent l’accession à la propriété de la résidence principale pour les ménages modestes. La nue-propriété est un outil d’investissement pour constituer un patrimoine sans contraintes. Pour un projet de résidence principale, découvrez la TVA réduite et le BRS avec Peeters Patrimoine. Pour investir, consultez notre catalogue de programmes en nue-propriété.
Nos autres comparatifs de dispositifs
- Nue-propriété ou statut du bailleur privé (loi Jeanbrun)
- Nue-propriété ou LMNP en résidence services
- Nue-propriété ou LLI
- Nue-propriété ou déficit foncier
- Nue-propriété ou loi Malraux
- Nue-propriété ou Monument historique
- Nue-propriété ou loi Denormandie
- Nue-propriété ou SCPI
- Nue-propriété ou crowdfunding immobilier
- Nue-propriété ou assurance-vie
- Nue-propriété ou Girardin industriel
Sources
- Article 278 sexies du CGI (TVA à 5,5 % en accession sociale et BRS)
- Articles L. 255-1 et suivants du Code de la construction et de l’habitation (bail réel solidaire)
- Article 968 du CGI (IFI et usufruit locatif social)
Par Edouard Binet, Conseiller en Gestion de Patrimoine – Mastère Spécialisé Gestion Patrimoniale et Immobilière (IMPI, BEM Bordeaux, 2011) – ORIAS n°24004325 – adhérent CNCGP. Article à jour au 15 novembre 2026, loi de finances pour 2026 incluse.
Une question sur votre projet ? Edouard Binet, Conseiller en Gestion de Patrimoine, vous répond.
Contacter un conseiller