Depuis la fin du Pinel, le dispositif Denormandie est l’une des dernières réductions d’impôt accessibles aux particuliers pour l’investissement locatif. Il cible l’ancien rénové dans les villes moyennes. La nue-propriété, elle, mise sur le neuf démembré sans loyers ni gestion. Voici les éléments pour choisir en 2026.
Le dispositif Denormandie en 2026
Le Denormandie s’applique à l’achat d’un logement ancien suivi de travaux de rénovation, dans les communes du programme Action cœur de ville ou ayant signé une opération de revitalisation de territoire. Il est applicable jusqu’au 31 décembre 2027.
- Réduction d’impôt de 12 %, 18 % ou 21 % du prix de revient (acquisition et travaux), selon un engagement de location de 6, 9 ou 12 ans.
- Plafonds : prix de revient retenu dans la limite de 300 000 € par an et de 5 500 € par m².
- Travaux : au moins 25 % du coût total de l’opération.
- Location : logement nu, loué comme résidence principale, avec loyers et ressources des locataires plafonnés.
- Plafonnement : la réduction entre dans le plafond global des niches fiscales de 10 000 € par an.
- Nouveau : pas de cumul avec le statut du bailleur privé créé par la loi de finances pour 2026.
Vous souhaitez savoir si la nue-propriété est adaptée à votre situation fiscale ?
Obtenir ma simulationLa nue-propriété : rappel du mécanisme
En nue-propriété, vous achetez les murs d’un logement neuf avec une décote pouvant atteindre 40 % du prix de la pleine propriété. Pendant 15 à 20 ans, un bailleur social détient l’usufruit : il loue le logement, perçoit les loyers et assume la gestion et l’entretien selon la convention signée. Au terme, vous récupérez automatiquement la pleine propriété, sans frais ni fiscalité liés à cette reconstitution. Ce mécanisme, l’usufruit locatif social, est détaillé avec sa fiscalité de la nue-propriété dans nos guides.
- Aucun revenu imposable pendant le démembrement : ni impôt sur le revenu, ni prélèvements sociaux.
- Hors IFI : la nue-propriété démembrée au profit d’un bailleur social n’entre pas dans l’assiette de l’IFI du nu-propriétaire (article 968 du CGI).
- Intérêts d’emprunt déductibles de vos autres revenus fonciers, le cas échéant.
- Hors plafonnement global des niches fiscales de 10 000 € : la nue-propriété n’est pas une réduction d’impôt.
- Aucune gestion locative : pas de vacance, pas d’impayés, pas de travaux à piloter.
Tableau comparatif Denormandie / nue-propriété
| Critère | Denormandie | Nue-propriété (usufruit locatif social) |
|---|---|---|
| Type de bien | Ancien rénové en ville moyenne | Neuf démembré, souvent en métropole |
| Avantage fiscal | Réduction de 12 % à 21 % du prix de revient | Aucun revenu imposable, décote pouvant atteindre 40 % |
| Plafonnement des niches | Inclus dans le plafond de 10 000 € | Non concerné |
| Revenus | Loyers plafonnés, imposables | Aucun pendant 15 à 20 ans |
| Engagement | 6, 9 ou 12 ans de location | Durée du démembrement |
| Gestion | Travaux, location, plafonds à respecter | Aucune |
| IFI | Bien taxable | Hors assiette IFI (article 968 du CGI) |
Illustration chiffrée simplifiée
- Denormandie : pour un prix de revient de 200 000 € avec un engagement de 12 ans, la réduction totale atteint 42 000 €, soit 4 000 € par an pendant 9 ans puis 2 000 € par an pendant 3 ans. Les loyers perçus restent imposables.
- Nue-propriété : 200 000 € permettent d’acquérir la nue-propriété d’un logement valant environ 330 000 € en pleine propriété. Aucun impôt pendant le démembrement, et environ 130 000 € de valeur reconstituée au terme, hors évolution du marché.
Chiffres indicatifs, à affiner selon le programme, la ville et votre situation fiscale.
Quel profil pour chaque solution ?
Le Denormandie convient plutôt
- aux contribuables moyennement imposés qui veulent une réduction d’impôt lisible ;
- aux investisseurs qui ont encore de la marge sous le plafond de 10 000 € ;
- à ceux qui croient au potentiel des centres-villes en revitalisation.
La nue-propriété convient plutôt
- aux foyers fortement imposés, pour qui des loyers supplémentaires seraient lourdement taxés ;
- aux contribuables qui ont déjà saturé le plafond des niches fiscales ;
- aux foyers soumis à l’IFI ou qui préparent leur retraite.
Le choix de la ville et la qualité des travaux font la réussite d’un investissement Denormandie. Peeters Patrimoine détaille les conditions 2026 et ses programmes de rénovation sélectionnés.
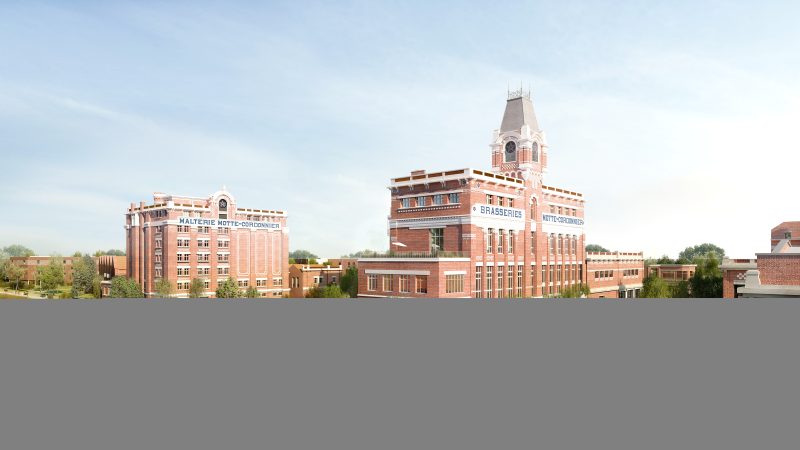
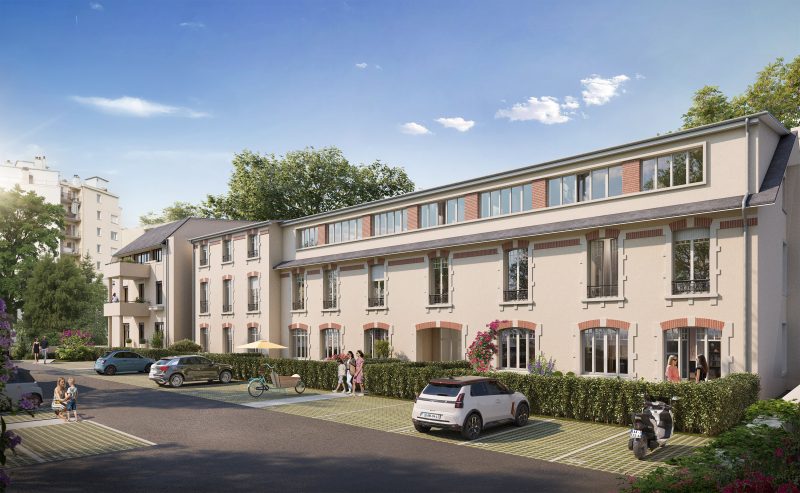
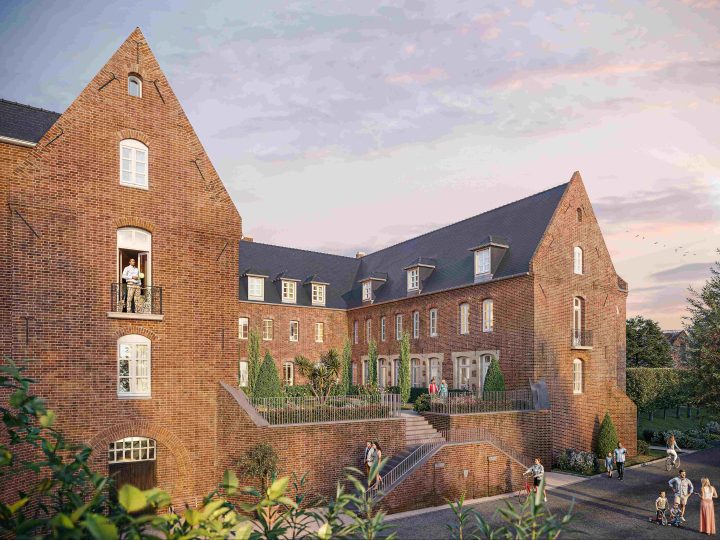
Programmes Denormandie sélectionnés par Peeters Patrimoine
Logements anciens rénovés éligibles au dispositif Denormandie, mis à jour automatiquement.
- Denormandie
- Denormandie
- Denormandie
- Denormandie
- Denormandie
- Denormandie
- Denormandie
- Denormandie
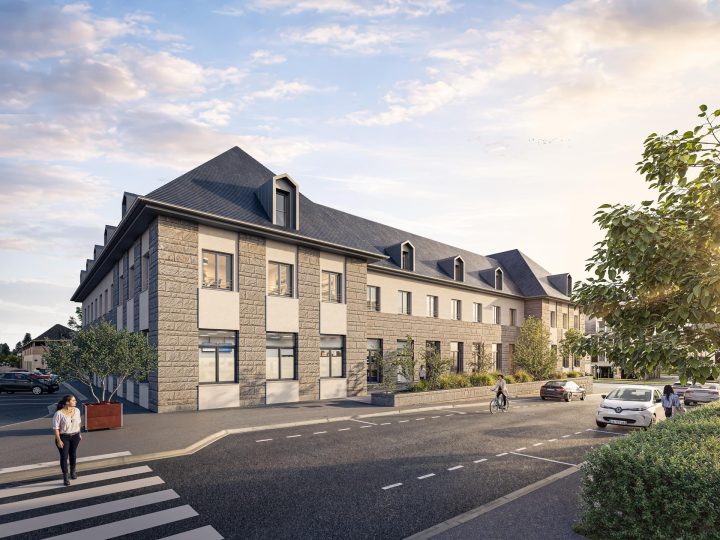


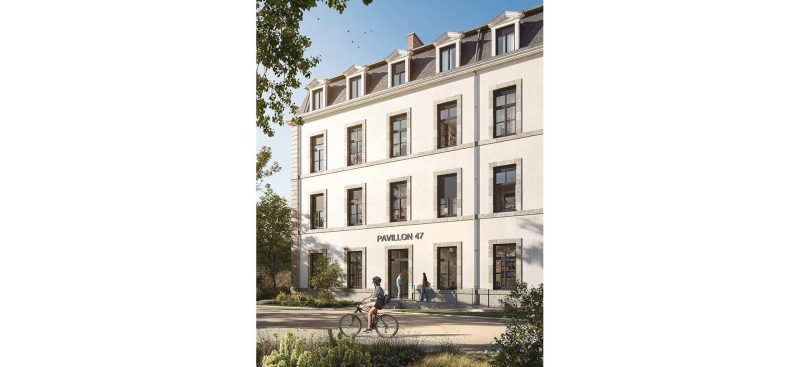
Voir la loi Denormandie avec Peeters Patrimoine
Programmes commercialisés par Peeters Patrimoine (ORIAS n°24004325). Disponibilités et conditions à confirmer sur la fiche du programme.
Denormandie et nue-propriété : une complémentarité possible
Le Denormandie consomme le plafond des niches fiscales, la nue-propriété non. Un investisseur peut donc utiliser le Denormandie pour réduire son impôt dans la limite de 10 000 € par an, et placer le reste de son épargne immobilière en nue-propriété sans alourdir ses revenus imposables.
Questions fréquentes
Le Denormandie est-il prolongé au-delà de 2027 ?
À ce jour, le dispositif est applicable jusqu’au 31 décembre 2027. Toute prolongation dépendra d’une future loi de finances.
Peut-on louer un logement Denormandie à un membre de sa famille ?
Oui, sous conditions, à l’exception des membres du foyer fiscal, en respectant les plafonds de loyer et de ressources.
La nue-propriété est-elle une alternative au Pinel ?
Pour les investisseurs qui n’ont pas besoin de revenus, oui : elle permet d’investir dans le neuf avec une décote, sans fiscalité courante ni gestion.
En résumé
Le Denormandie reste une réduction d’impôt attractive pour les investisseurs prêts à rénover et à louer en ville moyenne, dans la limite du plafond des niches. La nue-propriété s’adresse aux foyers plus fortement imposés qui privilégient la capitalisation. Consultez nos programmes en nue-propriété et les programmes Denormandie de Peeters Patrimoine.
Nos autres comparatifs de dispositifs
- Nue-propriété ou statut du bailleur privé (loi Jeanbrun)
- Nue-propriété ou LMNP en résidence services
- Nue-propriété ou LLI
- Nue-propriété ou déficit foncier
- Nue-propriété ou loi Malraux
- Nue-propriété ou Monument historique
- Nue-propriété, TVA réduite ou BRS
- Nue-propriété ou SCPI
- Nue-propriété ou crowdfunding immobilier
- Nue-propriété ou assurance-vie
- Nue-propriété ou Girardin industriel
Sources
- Article 199 novovicies du CGI (réduction d’impôt Denormandie)
- Article 200-0 A du CGI (plafonnement global des avantages fiscaux)
- Article 968 du CGI (IFI et usufruit locatif social)
Par Edouard Binet, Conseiller en Gestion de Patrimoine – Mastère Spécialisé Gestion Patrimoniale et Immobilière (IMPI, BEM Bordeaux, 2011) – ORIAS n°24004325 – adhérent CNCGP. Article à jour au 15 novembre 2026, loi de finances pour 2026 incluse.
Une question sur votre projet ? Edouard Binet, Conseiller en Gestion de Patrimoine, vous répond.
Contacter un conseiller