La loi Malraux attire les contribuables fortement imposés grâce à une réduction d’impôt pouvant atteindre 120 000 €, hors plafonnement des niches fiscales. La nue-propriété séduit le même public, mais par un mécanisme opposé : pas de réduction d’impôt, mais aucun revenu imposable et une décote à l’achat. Comment arbitrer entre restauration du patrimoine ancien et capitalisation dans le neuf ?
La loi Malraux en 2026
Le dispositif Malraux finance la restauration complète d’immeubles anciens situés dans des secteurs patrimoniaux protégés, sous le contrôle de l’Architecte des Bâtiments de France. La loi de finances pour 2026 n’a pas modifié ses paramètres :
- Réduction d’impôt de 22 % ou 30 % du montant des travaux, selon le secteur.
- Plafond de 400 000 € de travaux sur 4 années consécutives, soit jusqu’à 120 000 € de réduction au taux de 30 %.
- Hors plafonnement global des niches fiscales de 10 000 €.
- Location nue de 9 ans à titre de résidence principale du locataire.
- Nouveau : pas de cumul avec le statut du bailleur privé sur un même logement réhabilité.
La réduction est concentrée sur les années de travaux : elle exige donc un impôt suffisant pour être absorbée. Le prix d’acquisition, souvent élevé, et la durée des chantiers sont les principaux points de vigilance.
Vous souhaitez savoir si la nue-propriété est adaptée à votre situation fiscale ?
Obtenir ma simulationLa nue-propriété : rappel du mécanisme
En nue-propriété, vous achetez les murs d’un logement neuf avec une décote pouvant atteindre 40 % du prix de la pleine propriété. Pendant 15 à 20 ans, un bailleur social détient l’usufruit : il loue le logement, perçoit les loyers et assume la gestion et l’entretien selon la convention signée. Au terme, vous récupérez automatiquement la pleine propriété, sans frais ni fiscalité liés à cette reconstitution. Ce mécanisme, l’usufruit locatif social, est détaillé avec sa fiscalité de la nue-propriété dans nos guides.
- Aucun revenu imposable pendant le démembrement : ni impôt sur le revenu, ni prélèvements sociaux.
- Hors IFI : la nue-propriété démembrée au profit d’un bailleur social n’entre pas dans l’assiette de l’IFI du nu-propriétaire (article 968 du CGI).
- Intérêts d’emprunt déductibles de vos autres revenus fonciers, le cas échéant.
- Hors plafonnement global des niches fiscales de 10 000 € : la nue-propriété n’est pas une réduction d’impôt.
- Aucune gestion locative : pas de vacance, pas d’impayés, pas de travaux à piloter.
Tableau comparatif Malraux / nue-propriété
| Critère | Loi Malraux | Nue-propriété (usufruit locatif social) |
|---|---|---|
| Type de bien | Immeuble ancien restauré en secteur protégé | Logement neuf démembré |
| Avantage fiscal | Réduction de 22 % ou 30 % des travaux, jusqu’à 120 000 € | Aucun revenu imposable, décote pouvant atteindre 40 % |
| Plafonnement des niches | Hors plafond de 10 000 € | Non concerné |
| Revenus | Loyers imposables après 9 ans de location obligatoire | Aucun pendant 15 à 20 ans |
| Risques | Délais et coûts de chantier, prix élevé, marché local | Absence de revenus, liquidité réduite |
| Gestion | Location nue à assurer pendant 9 ans | Aucune |
| IFI | Bien taxable | Hors assiette IFI (article 968 du CGI) |
Illustration chiffrée simplifiée
- Malraux : un investisseur achète un lot de 350 000 € dont 250 000 € de travaux en secteur à 30 %. Sa réduction atteint 75 000 €, répartie sur les années de paiement des travaux, à condition d’avoir assez d’impôt pour l’absorber. Il doit ensuite louer 9 ans.
- Nue-propriété : avec un budget comparable, il acquiert la nue-propriété d’un logement valant environ 580 000 € en pleine propriété. Aucun avantage fiscal immédiat, mais un patrimoine qui se reconstitue sans impôt ni gestion jusqu’au terme du démembrement.
Les chiffres sont indicatifs et ne préjugent pas de l’évolution des prix ni de la valeur du bien restauré.
Quel profil pour chaque solution ?
Le Malraux convient plutôt
- aux foyers avec un impôt sur le revenu très élevé à réduire rapidement ;
- aux investisseurs sensibles au patrimoine ancien et aux centres historiques ;
- à ceux qui ont déjà atteint le plafond de 10 000 € des niches fiscales.
La nue-propriété convient plutôt
- aux investisseurs qui veulent capitaliser sans risque de chantier ;
- aux foyers soumis à l’IFI ;
- aux contribuables qui préparent leur retraite ou une transmission.
La réussite d’une opération Malraux dépend du secteur, de l’opérateur et du calendrier des travaux. Peeters Patrimoine détaille le dispositif et ses programmes de restauration sélectionnés.
Programmes Malraux sélectionnés par Peeters Patrimoine
Opérations de restauration en secteur patrimonial éligibles à la loi Malraux, mises à jour automatiquement.
- Malraux
- Malraux
- Malraux
- Malraux
- Malraux
- Malraux
- Malraux
- Malraux
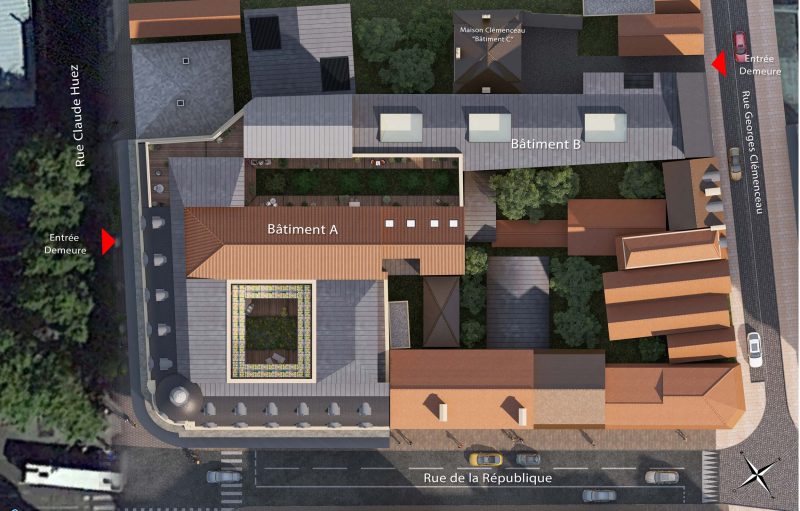

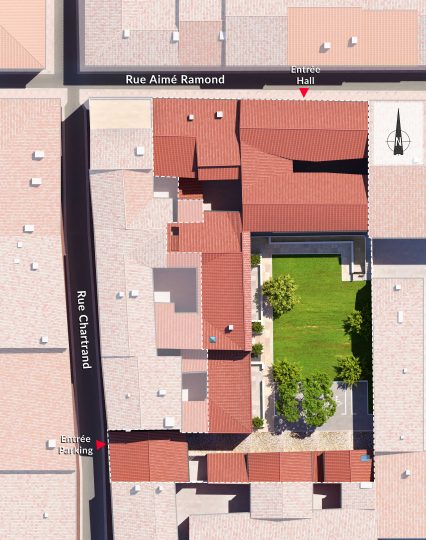
Voir la loi Malraux avec Peeters Patrimoine
Programmes commercialisés par Peeters Patrimoine (ORIAS n°24004325). Disponibilités et conditions à confirmer sur la fiche du programme.
Malraux et nue-propriété : deux outils complémentaires
Les deux régimes échappent au plafonnement global des niches fiscales, ce qui permet de les associer sans se gêner. Le Malraux réduit fortement l’impôt pendant la phase de travaux, la nue-propriété construit un patrimoine hors IFI sans générer de revenus supplémentaires qui viendraient alourdir la fiscalité une fois la réduction consommée.
Questions fréquentes
La réduction Malraux est-elle reportable ?
La fraction de réduction qui excède l’impôt d’une année peut être reportée sur les années suivantes dans certaines limites. Une simulation préalable reste indispensable.
La nue-propriété permet-elle de réduire l’impôt sur le revenu ?
Pas directement. Elle évite d’ajouter des revenus imposables et ses intérêts d’emprunt réduisent les revenus fonciers existants.
Peut-on revendre un bien Malraux avant 9 ans ?
La revente avant la fin de l’engagement de location entraîne en principe la reprise de la réduction d’impôt obtenue.
En résumé
La loi Malraux est une solution de réduction d’impôt puissante, réservée aux contribuables fortement imposés prêts à accepter le risque de chantier. La nue-propriété offre une capitalisation sereine, hors IFI et sans gestion. Comparez nos programmes en nue-propriété avec les opérations en loi Malraux proposées par Peeters Patrimoine.
Nos autres comparatifs de dispositifs
- Nue-propriété ou statut du bailleur privé (loi Jeanbrun)
- Nue-propriété ou LMNP en résidence services
- Nue-propriété ou LLI
- Nue-propriété ou déficit foncier
- Nue-propriété ou Monument historique
- Nue-propriété ou loi Denormandie
- Nue-propriété, TVA réduite ou BRS
- Nue-propriété ou SCPI
- Nue-propriété ou crowdfunding immobilier
- Nue-propriété ou assurance-vie
- Nue-propriété ou Girardin industriel
Sources
- Article 199 tervicies du CGI (réduction d’impôt Malraux)
- Article 200-0 A du CGI (plafonnement global des avantages fiscaux)
- Article 968 du CGI (IFI et usufruit locatif social)
Par Edouard Binet, Conseiller en Gestion de Patrimoine – Mastère Spécialisé Gestion Patrimoniale et Immobilière (IMPI, BEM Bordeaux, 2011) – ORIAS n°24004325 – adhérent CNCGP. Article à jour au 15 novembre 2026, loi de finances pour 2026 incluse.
Une question sur votre projet ? Edouard Binet, Conseiller en Gestion de Patrimoine, vous répond.
Contacter un conseiller