Le logement locatif intermédiaire (LLI) permet d’acheter un logement neuf avec une TVA à 10 % au lieu de 20 %, en contrepartie d’une location à loyer plafonné pendant 20 ans. La nue-propriété offre, elle, une décote sur le prix sans aucune gestion locative. Deux façons d’acheter du neuf moins cher, mais pour des investisseurs, des structures et des objectifs différents.
Le LLI en 2026 : comment fonctionne le dispositif
Le promoteur vend le logement avec une TVA réduite à 10 %. En échange, l’acquéreur s’engage à le louer comme résidence principale à un loyer intermédiaire, sous les prix du marché libre, à des locataires respectant des plafonds de ressources.
- Qui peut investir : une personne morale (SCI, y compris familiale, ou société). Un particulier ne peut pas acheter en LLI en nom propre.
- Où : zones tendues A bis, A et B1, ainsi que certains territoires de projet.
- Durée : engagement de 20 ans, avec des possibilités de revente encadrées à partir de la 11e année.
- Taxe foncière : pour les logements achevés depuis 2023, plus d’exonération mais une créance d’impôt égale à la taxe foncière pendant 20 ans, réservée aux sociétés soumises à l’impôt sur les sociétés.
- Super Jeanbrun : en SCI à l’impôt sur le revenu, le LLI peut se cumuler avec l’amortissement du statut du bailleur privé (3,5 % par an sur 80 % du prix, plafonné à 8 000 € par foyer).
Exemple : sur un appartement de 250 000 € hors taxes, la TVA à 10 % au lieu de 20 % représente 25 000 € de moins à financer.
Vous souhaitez savoir si la nue-propriété est adaptée à votre situation fiscale ?
Obtenir ma simulationLa nue-propriété : rappel du mécanisme
En nue-propriété, vous achetez les murs d’un logement neuf avec une décote pouvant atteindre 40 % du prix de la pleine propriété. Pendant 15 à 20 ans, un bailleur social détient l’usufruit : il loue le logement, perçoit les loyers et assume la gestion et l’entretien selon la convention signée. Au terme, vous récupérez automatiquement la pleine propriété, sans frais ni fiscalité liés à cette reconstitution. Ce mécanisme, l’usufruit locatif social, est détaillé avec sa fiscalité de la nue-propriété dans nos guides.
- Aucun revenu imposable pendant le démembrement : ni impôt sur le revenu, ni prélèvements sociaux.
- Hors IFI : la nue-propriété démembrée au profit d’un bailleur social n’entre pas dans l’assiette de l’IFI du nu-propriétaire (article 968 du CGI).
- Intérêts d’emprunt déductibles de vos autres revenus fonciers, le cas échéant.
- Hors plafonnement global des niches fiscales de 10 000 € : la nue-propriété n’est pas une réduction d’impôt.
- Aucune gestion locative : pas de vacance, pas d’impayés, pas de travaux à piloter.
Tableau comparatif LLI / nue-propriété
| Critère | LLI (TVA 10 %) | Nue-propriété (usufruit locatif social) |
|---|---|---|
| Avantage à l’achat | TVA à 10 %, soit environ 8 % de moins sur le prix TTC | Décote pouvant atteindre 40 % sur la pleine propriété |
| Structure | Personne morale obligatoire (SCI, société) | En nom propre, en indivision ou en SCI |
| Durée d’engagement | 20 ans de location intermédiaire | 15 à 20 ans de démembrement |
| Revenus | Loyers intermédiaires plafonnés | Aucun pendant le démembrement |
| Fiscalité courante | Revenus fonciers (SCI à l’IR) ou résultat à l’IS | Aucune imposition |
| Gestion | Recherche de locataires, contrôle des plafonds, vacance, impayés | Aucune, assurée par le bailleur social |
| IFI | Parts de SCI taxables si le foyer est assujetti | Hors assiette IFI (article 968 du CGI) |
Illustration chiffrée simplifiée
Pour un logement valant 250 000 € hors taxes en pleine propriété :
- En LLI, la SCI paie 275 000 € TTC au lieu de 300 000 €, soit 25 000 € d’économie de TVA. Elle encaisse des loyers plafonnés, déclarés chaque année, et assume la gestion pendant 20 ans.
- En nue-propriété, l’investisseur paie environ 60 % de la valeur de la pleine propriété, soit un écart de l’ordre de 100 000 € à valeur égale. Il ne perçoit aucun loyer, mais n’a aucune charge de gestion ni aucun impôt pendant le démembrement.
L’avantage d’entrée est donc beaucoup plus fort en nue-propriété, alors que le LLI conserve des revenus réguliers. Ces montants sont indicatifs et dépendent du programme, de la durée du démembrement et de votre fiscalité.
Quel profil pour chaque solution ?
Le LLI convient plutôt
- aux familles prêtes à créer ou utiliser une SCI ;
- aux investisseurs qui veulent des loyers réguliers et acceptent les plafonds ;
- à ceux qui visent le cumul avec le statut du bailleur privé (Super Jeanbrun).
La nue-propriété convient plutôt
- aux contribuables fortement imposés sans besoin de revenus immédiats ;
- aux foyers soumis à l’IFI ;
- aux investisseurs qui ne veulent aucune contrainte de gestion pendant 15 à 20 ans.
Le LLI se joue sur le choix de la structure (SCI à l’IR ou société à l’IS) et du programme agréé. Peeters Patrimoine présente les conditions, les avantages et le montage Super Jeanbrun sur sa page dédiée.
Programmes LLI sélectionnés par Peeters Patrimoine
Programmes neufs éligibles au logement locatif intermédiaire, avec TVA à 10 %, mis à jour automatiquement.
- LLI
- LLI
- LLI
- LLI
- LLI
- LLI
- LLI
- LLI


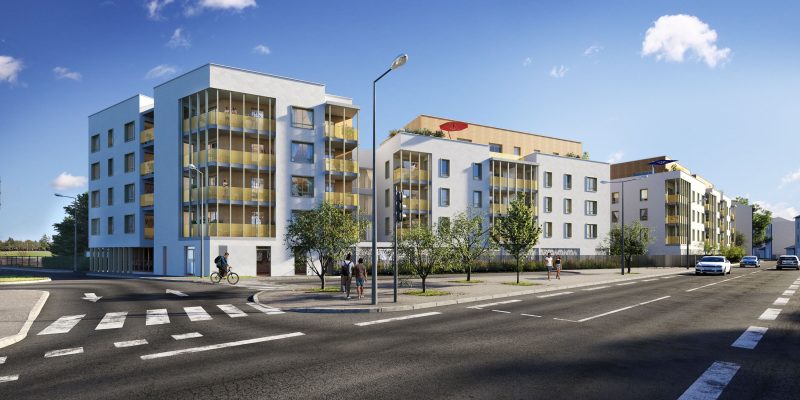
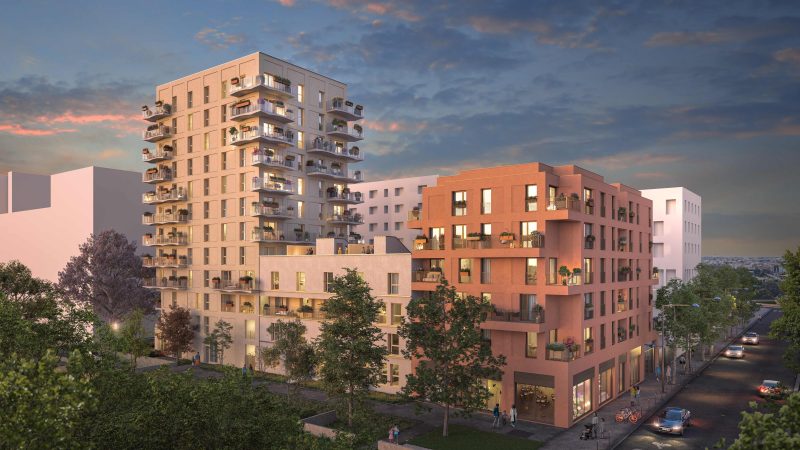
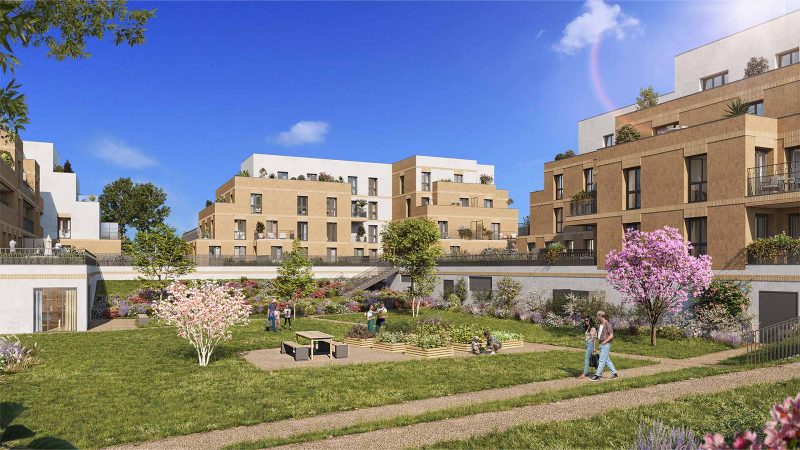
Découvrir le LLI avec Peeters Patrimoine
Programmes commercialisés par Peeters Patrimoine (ORIAS n°24004325). Disponibilités et conditions à confirmer sur la fiche du programme.
LLI et nue-propriété dans une même stratégie
Les deux ne se cumulent pas sur un même logement, mais se complètent dans un patrimoine. Une SCI familiale peut porter un LLI pour les revenus, pendant que les associés détiennent en direct un lot en nue-propriété pour la capitalisation hors IFI. Les intérêts de l’emprunt de la nue-propriété s’imputent alors sur les revenus fonciers du foyer.
Questions fréquentes
Un particulier peut-il acheter un logement en LLI ?
Non, pas en nom propre. Le LLI est réservé aux personnes morales : une SCI, y compris familiale, ou une société.
La TVA à 10 % est-elle définitive ?
Elle suppose le respect des engagements de location pendant la durée prévue. Une sortie anticipée hors des cas prévus peut entraîner un complément de TVA.
Pourquoi la décote est-elle plus forte en nue-propriété ?
Parce que l’investisseur renonce à tous les loyers pendant 15 à 20 ans au profit du bailleur social, qui les perçoit en contrepartie de la gestion et de l’entretien.
En résumé
Le LLI réduit le prix d’achat via la TVA tout en conservant des loyers, au prix d’une SCI et de 20 ans de contraintes locatives. La nue-propriété offre une décote bien plus forte et zéro gestion, sans revenus pendant le démembrement. Comparez les lots disponibles dans notre catalogue de programmes en nue-propriété et les programmes en logement locatif intermédiaire de Peeters Patrimoine.
Nos autres comparatifs de dispositifs
- Nue-propriété ou statut du bailleur privé (loi Jeanbrun)
- Nue-propriété ou LMNP en résidence services
- Nue-propriété ou déficit foncier
- Nue-propriété ou loi Malraux
- Nue-propriété ou Monument historique
- Nue-propriété ou loi Denormandie
- Nue-propriété, TVA réduite ou BRS
- Nue-propriété ou SCPI
- Nue-propriété ou crowdfunding immobilier
- Nue-propriété ou assurance-vie
- Nue-propriété ou Girardin industriel
Sources
- Article 279-0 bis A du CGI (TVA à 10 % pour le logement locatif intermédiaire)
- Article 1384-0 A du CGI (taxe foncière des logements intermédiaires)
- Article 968 du CGI (IFI et usufruit locatif social)
Par Edouard Binet, Conseiller en Gestion de Patrimoine – Mastère Spécialisé Gestion Patrimoniale et Immobilière (IMPI, BEM Bordeaux, 2011) – ORIAS n°24004325 – adhérent CNCGP. Article à jour au 15 novembre 2026, loi de finances pour 2026 incluse.
Une question sur votre projet ? Edouard Binet, Conseiller en Gestion de Patrimoine, vous répond.
Contacter un conseiller